会社設立で税理士に頼むタイミングはいつ?設立前・設立直後・最初の決算前と、動かせない3つの期限
税理士にいつ声をかけるか、決めかねている方へ
- 会社設立の準備を進めながら、税理士に頼むタイミングは設立前がいいのか、設立後でも間に合うのかが気になっている方に向けて書いています。「確定申告が近づいてから探せばいい」と考えている方や、設立直後の届出をどうするか決めていない方にも読んでいただけるようにしました。
- 結論から言うと、税理士に頼む時期に決まりはありません。変わるのは、その時点でまだ間に合うことの中身です。登記の前にしか決めにくいこともあれば、決算の前でも十分間に合うこともあります。
- 一方で、会社設立の日から数えはじめる期限が三つあります。ここだけは、税理士などの専門家に頼むかどうかにかかわらず動きません。この記事では、時期ごとの違いと、その三つの期限から逆算する考え方を並べます。
- 会社設立で税理士に頼めること・頼めないことの全体を先に確かめたい方は、会社設立と税理士の全体像(トップ)からお読みください。
会社設立で税理士に頼むタイミングの前に、誰が何を担当するかを確かめる
税理士にいつ頼むかを考えるとき、意外と見落とされるのが「そもそも税理士に何を頼めるのか」です。会社設立のまわりの仕事は、資格ごとに担当が分かれています。時期の話をする前に、どの専門家が何を担当するのかを一度そろえておきます。
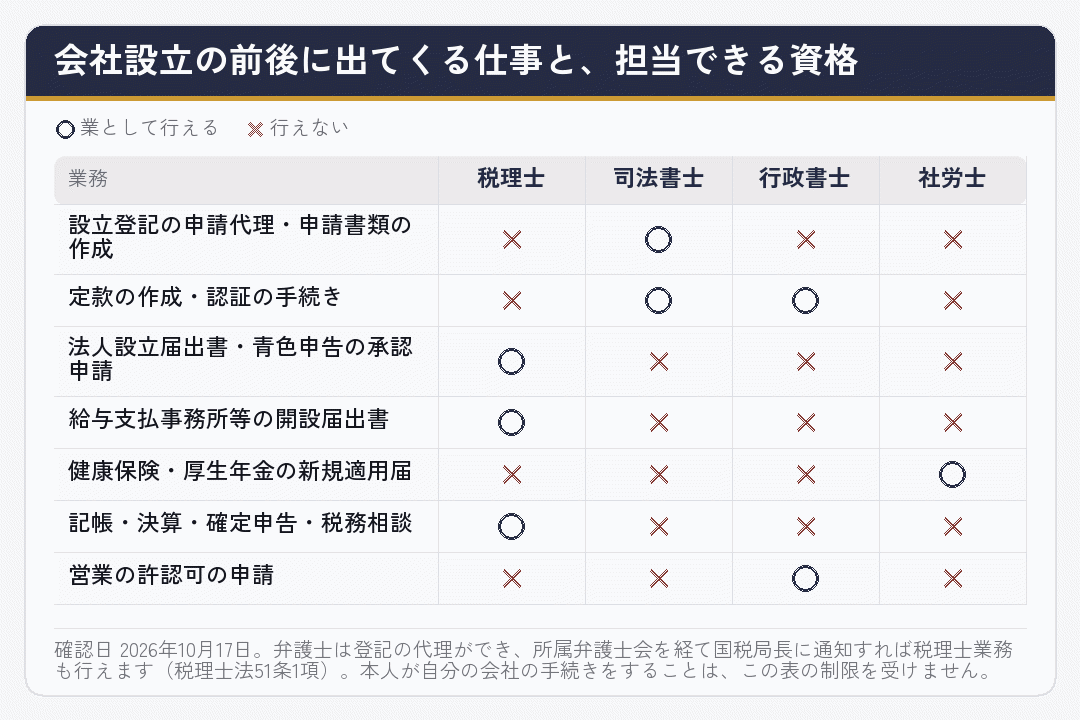
登記の申請代理と登記申請書類の作成は、司法書士法3条1項1号・2号が定める司法書士の業務です(司法書士法)。税理士の業務は税理士法2条1項の税務代理・税務書類の作成・税務相談で、登記は含まれません。社会保険の届出は社会保険労務士法2条1項が定める社労士の業務です。
税理士事務所に会社設立をまとめて依頼した場合でも、登記の部分は提携する司法書士が担当しています。いつ頼むかを考えるときも、「登記は誰が、いつ申請するのか」を最初に確かめておくと、そのあとの届出の期限が数えやすくなります。
ですから、ここでいう「税理士に頼むタイミング」は、主に税務の相談、届出、記帳と申告をいつから任せるかという話になります。
出典司法書士法(e-Gov法令検索(デジタル庁)) 3条1項1号〜5号が業務、同条8項が他法律による制限、73条1項が非司法書士の禁止、78条1項が罰則(1年以下の拘禁刑又は100万円以下の罰金)。
タイミングに決まりはない。動かせないのは三つの期限
会社設立のあと、税理士をいつから付けなければならないという決まりはありません。法人税法は会社に申告の義務を課していますが、税理士に頼むことまでは求めていないからです。頼むタイミングは自由です。専門家を付けずに会社を続けても、それだけで何かの違反になることはありません。
ただし、次の三つの期限は、税理士に頼んでいても頼んでいなくても同じように進みます。2026年10月17日に e-Gov の現行条文と国税庁の案内で確かめました。
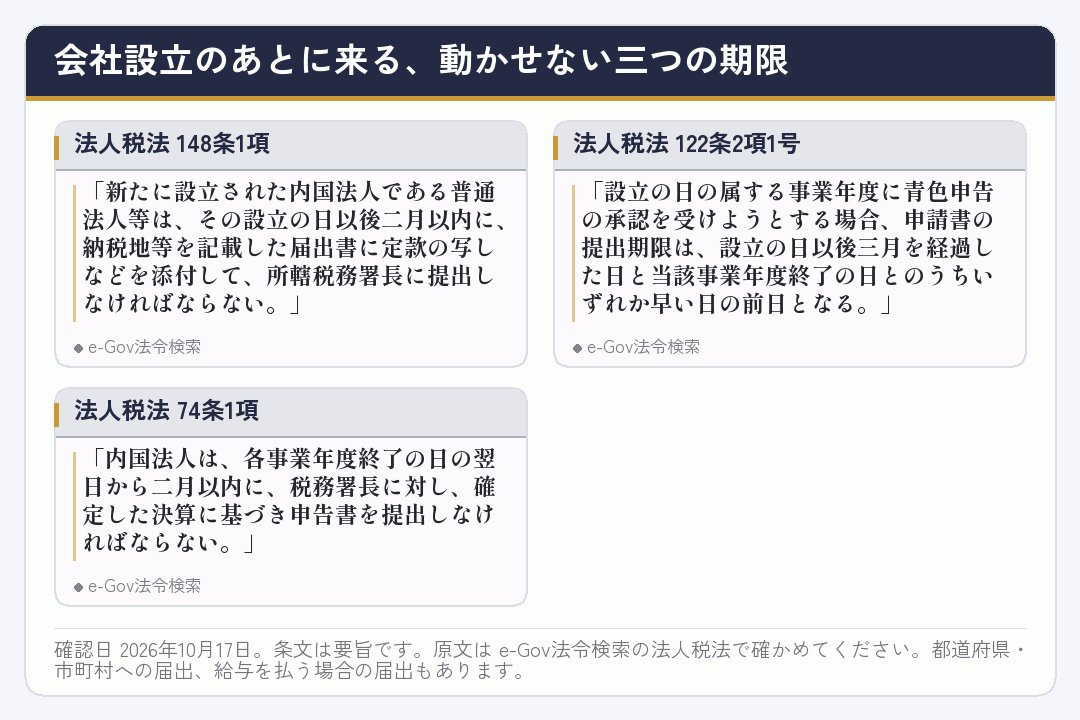
国税庁の案内でも、法人設立届出書の提出時期は「法人設立の日(設立登記の日)以後2月以内」とされています(国税庁)。青色申告の承認申請については、設立事業年度の特例として、設立の日以後3月を経過した日と事業年度終了の日のいずれか早い日の前日までとされています(国税庁)。
「3か月」と覚えている方が多いのですが、正確には3月を経過した日と第1期の終了日のうち、早いほうの前日です。会社設立から決算日までが3か月より短い会社では、第1期の終了日のほうが先に来ます。決算期の置き方によって期限が変わるので、設立前に一度数えておいてください。
確定申告の期限は原則として事業年度終了の日の翌日から2か月以内です。延長の手続きなどの例外もありますが、要件があるため、使えるかどうかは税理士か所轄の税務署に確かめてください。
出典法人税法(e-Gov法令検索(デジタル庁)) 74条1項=確定申告は各事業年度終了の日の翌日から2月以内。122条2項1号=設立事業年度の青色申告承認申請は、設立の日以後3月を経過した日と事業年度終了の日のいずれか早い日の前日…
設立前に税理士へ相談するタイミング。登記の前にしか決めにくいこと
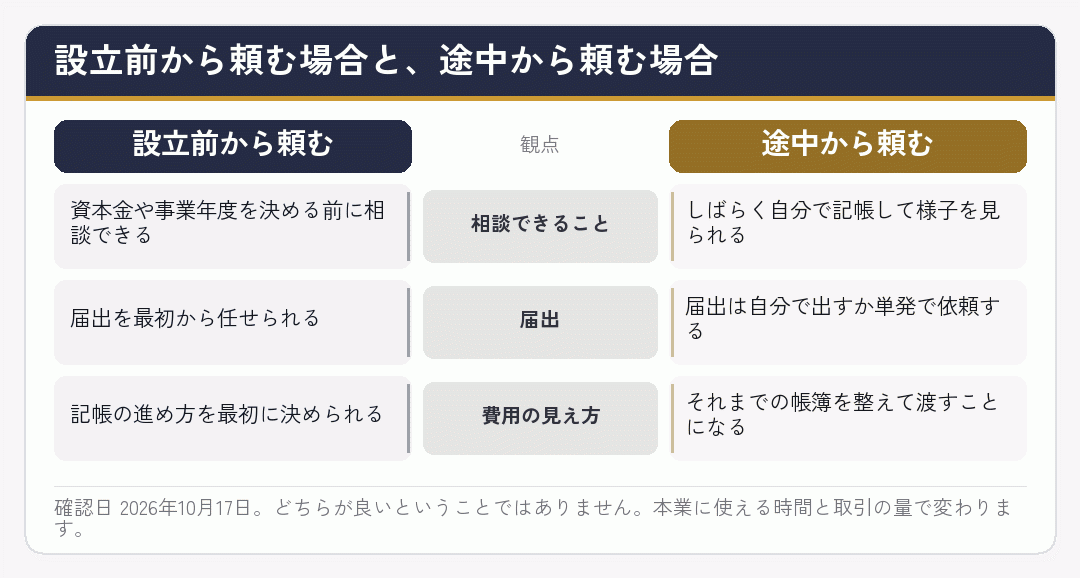
いちばん早いタイミングは、会社設立の登記の前です。定款を固める前に税理士に入ってもらい、登記や定款に載る事項を、税務の面から見てもらう形です。「会社 設立 前 税理士」と検索される方の多くは、この段階にいるのだと思います。
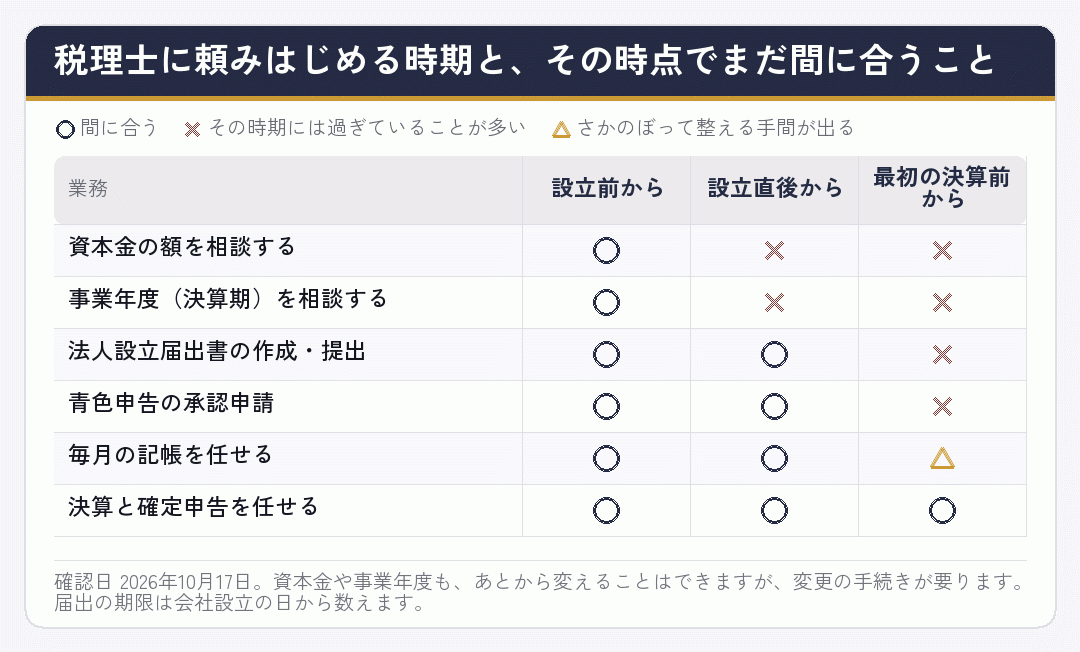
上の二行、資本金と事業年度は、会社設立の時点で決めて登記や定款に載せるものです。資本金の額は登記される事項で、変えるには変更の登記が要ります。事業年度は多くの会社が定款に書いており、変えるには定款の変更が必要です(会社法)。変えられないわけではありませんが、設立前なら手続きなしで選べる、というのがこの時期の意味です。
設立前に一度だけ相談して、設立後は自分で記帳する、という使い方もできます。相談だけで終えても構いません。正式な依頼は、話を聞いてから決めれば十分です。
出典会社法(e-Gov法令検索(デジタル庁)) 26条1項・30条が株式会社の定款と認証、575条が持分会社の定款(認証の規定はない)、579条が設立の登記による成立。
設立後すぐに頼む場合。届出が集まる最初の二か月
二つ目のタイミングは、会社設立の登記が済んでから税理士に依頼する形です。登記は司法書士に直接頼み、税務は設立後に税理士を探す、という進め方もここに入ります。
この時期に頼むと、設立時の届出を最初から任せられます。会社設立の直後は、税務署だけでなく都道府県・市町村、給与を払うなら源泉所得税の届出と、出す書類が集中します。国税庁は新設法人の届出書類を一覧で案内しています(国税庁)。
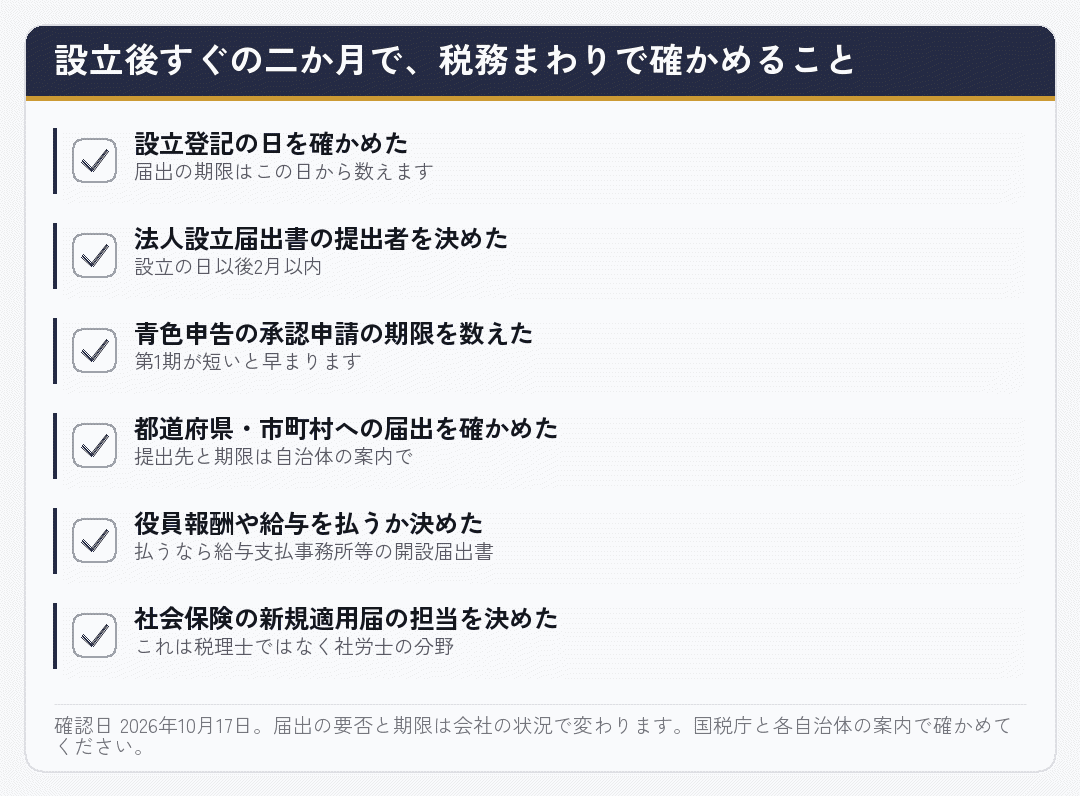
- 向いている人設立後すぐに取引が始まる人、最初から人を雇う人、役員報酬を設立直後から出す人。手続きがまとまって出てくる時期に相談先があると進めやすくなります。
- 気をつけること期限が会社設立の日から数えて進むので、税理士を探す時間を長く取れません。登記を担当する専門家に、申請の予定日を早めに聞いておくと数えやすくなります。登記の申請と並行して探しはじめるくらいの見当です。
- 届出だけを単発で顧問契約を決めかねているなら、期限のある届出だけを依頼する形もあります。受けているかどうかは事務所によって違います。
出典No.5100 新設法人の届出書類(国税庁)
確定申告を税理士にいつ頼むか。最初の決算前から依頼する場合
三つ目は、会社設立のあとしばらくは自分で記帳しておき、最初の決算と確定申告が近づいてから税理士に頼むタイミングです。「確定申告 税理士 いつ 頼む」と調べている方の多くは、ここを考えているはずです。これも普通に選ばれている進め方です。
この形でいちばん大事なのは、確定申告の期限から逆算することです。期限は事業年度終了の日の翌日から原則2か月以内です。決算月を過ぎてから探しはじめると、税理士の側も帳簿を確かめて決算書を作る時間が限られます。決算月の数か月前には一度声をかけておくと、帳簿の手直しにも余裕が出ます。
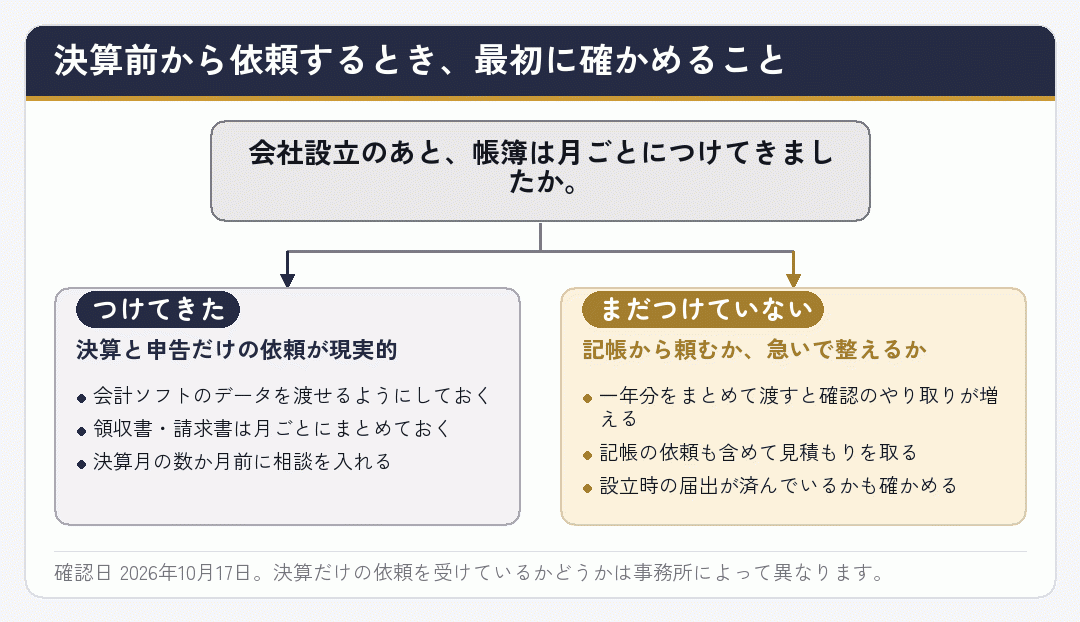
見落としやすいのは、決算前から頼む場合でも、設立時の届出は済んでいる必要があることです。法人設立届出書や青色申告の承認申請の期限は、決算よりずっと前に来ます。設立後に自分で記帳する道を選ぶなら、この届出だけは会社設立の直後に自分で出すか、単発で依頼しておく組み合わせが考えられます。
多くの会社が同じ決算月に集まると、その前後は税理士事務所も混み合います。依頼が決まってから慌てないよう、決算期をどこに置いたかを最初の相談で伝えると話が早く進みます。
出典C1-19 青色申告書の承認の申請(国税庁)
税理士を途中から付けるときに、こちらで準備しておくこと
会社設立のあと、どのタイミングで税理士に依頼するにしても、こちらで準備できることがあります。準備がそろっているほど、専門家との初回の相談から具体的な話に入れます。
- 登記事項証明書と定款の写し。会社の基本情報を伝える資料になります。
- これまでに出した届出書の控え。何が済んでいて何が残っているかが分かります。
- 会計ソフトのデータや帳簿。自分で記帳してきた場合は、その状態をそのまま見せます。
- 通帳と、領収書・請求書の束。月ごとに分けておくと確認が早くなります。
- 役員報酬や給与を払っているかどうか。払っているなら源泉徴収の状況も。
- 人を雇っているか、雇う予定か。社会保険は社労士への依頼が別に要るかを確かめます。
給与を支払う事務所を設けた場合の届出については、国税庁が「給与支払事務所等の開設届出書」として案内しています(国税庁)。役員報酬を出すかどうかで要否が変わるので、途中から依頼する場合は、この届出が済んでいるかどうかも最初に伝えてください。
出典A2-7 給与支払事務所等の開設・移転・廃止の届出(国税庁)
いつ頼んでも変わらないもの。税理士に依頼できる範囲
ここまで時期の話をしてきましたが、いつ依頼しても、税理士に頼める仕事の範囲は同じです。顧問契約という形にしても広がりませんし、早く頼んだからといって登記まで扱えるようになるわけでもありません。専門家ごとの担当は、時期ではなく法律で決まっています。
| 根拠 | 定めていること | 会社設立との関係 |
|---|---|---|
| 税理士法2条1項1号 | 税務代理 | 税務署などへの申告・申請を本人に代わって行う |
| 税理士法2条1項2号 | 税務書類の作成 | 法人設立届出書、青色申告の承認申請書、申告書など |
| 税理士法2条1項3号 | 税務相談 | 資本金や決算期を決めるときの税務の相談 |
| 税理士法52条 | 税理士でない者の業務の禁止 | 違反には2年以下の拘禁刑又は100万円以下の罰金(59条1項4号) |
| 司法書士法3条1項1号・2号 | 登記の代理と登記申請書類の作成 | 設立や変更の登記は司法書士(または弁護士) |
| 社会保険労務士法2条1項 | 労働社会保険の書類作成・提出代行 | 健康保険・厚生年金・労働保険の届出は社労士 |
確認日 2026年10月17日。条文は e-Gov法令検索で現行の内容を確かめています。
税理士の業務は税理士法2条1項が定め、税理士でない者が税理士業務を行うことは同法52条で禁じられています(税理士法)。罰則は59条1項で2年以下の拘禁刑又は100万円以下の罰金です。古い解説に「懲役」とあるのは、2025年6月1日の刑法改正より前の書き方です。
時期によって変わるのは、資本金や事業年度のようにその時点でまだ相談が間に合うかどうかだけです。どのタイミングを選んでも、税理士に頼める仕事の種類が増えたり減ったりすることはありません。
出典税理士法(e-Gov法令検索(デジタル庁)) 2条1項が業務(1号税務代理・2号税務書類の作成・3号税務相談)、3条1項4号が公認会計士の資格、51条が弁護士の通知、52条が業務の制限、59条1項が罰則(2年以下の拘禁刑又は1…
まとめ|会社設立と税理士のタイミングは、期限から逆算して選ぶ
会社設立で税理士に頼むタイミングについて、ここまでの内容をまとめます。
- 決まりはない設立前でも、設立後でも、最初の決算の前でも構いません。税理士に頼まずに自分で続けるのも普通の選択です。
- 動かせない期限は三つ法人設立届出書は設立の日以後2月以内、青色申告の承認申請は3月経過日と第1期終了日の早いほうの前日まで、確定申告は事業年度終了の翌日から原則2月以内。
- 設立前に頼む意味資本金や事業年度を、変更の手続きなしで選べるうちに相談できます。
- 設立直後に頼む意味届出が集中する最初の二か月を任せられます。届出だけの単発の依頼もあります。
- 決算前に頼む意味しばらく自分で記帳して様子を見られます。決算月の数か月前に声をかけると余裕が出ます。
- 範囲は変わらない税理士の担当は税務。登記は司法書士、社会保険は社労士、許認可は行政書士です。
迷ったら、まず三つの期限を紙に書き出してみてください。そのうえで、自分で抱えられそうなところと、専門家に頼みたいところを分ければ、いつ誰に依頼するかは自然に決まってきます。
頼む相手が登録された税理士かを確かめる
どのタイミングで依頼するにしても、相手が登録された税理士かどうかは、日本税理士会連合会の税理士情報検索サイトで確かめられます。特定の事務所を勧めるためのものではなく、どの専門家を選ぶ場合にも使える確認の手段です。
この記事は判断の材料をまとめたもので、個別の判断は行っていません。ご自身の会社設立にとってどのタイミングが合うかは、事情を伝えたうえで税理士などの専門家にご相談ください。
出典税理士情報検索サイト(日本税理士会連合会) 登録内容のほか懲戒処分の有無も確認できる。
期限を手帳に書いたら、あとは自分の事情で選べます
会社設立と税理士のタイミングは、期限から逆算して選ぶのがいちばん迷いません。設立の日から2か月以内の法人設立届出書、3か月を目安にした青色申告の承認申請、事業年度が終わってから原則2か月以内の確定申告。この三つを先に書き出せば、いつまでに誰に何を頼めばよいかが見えてきます。
そのうえで、設立前から相談するか、設立直後から任せるか、しばらく自分で記帳して決算の前に頼むかは、本業の忙しさと取引の量で選んでください。どれを選んでも間違いではありませんし、途中で切り替えることもできます。
この記事は2026年10月17日時点で条文と国税庁の案内を確かめて書いています。制度は改正されることがありますので、実際に決めるときは出典で最新の内容を確かめ、ご自身の事情は税理士などの専門家に直接ご相談ください。
この記事は、依頼先を考えるのに役に立ちましたか。