会社設立で税理士と社労士はどう違う?社会保険の届出を税理士に頼めない理由と、社労士が要る時期
この記事を開いた方へ
- 会社設立を税理士に相談していて、「社会保険の手続きも、その税理士に頼めるのだろうか」と引っかかっている方。あるいは、税理士と社労士の両方に声をかけるべきなのか、どちらか一方で足りるのかが分からない方に向けて書いています。
- 結論を先に書くと、会社設立のあとに出てくる届出は、提出先によって担当できる専門家が分かれます。税務署・都道府県・市区町村に出すものは税理士、年金事務所・労働基準監督署・公共職業安定所に出すものは社会保険労務士。これは事務所の方針ではなく、税理士法と社会保険労務士法がそれぞれ業務の範囲を定めているためです。
- このページは「会社設立 税理士 社労士」というテーマの入口です。二つの資格の違いと分担の全体像を示し、個々の論点は下に並ぶ記事で掘り下げています。サイト全体の入口である会社設立と税理士のページもあわせてご覧ください。
- 会社設立で税理士に頼めること・頼めないことの全体を先に確かめたい方は、会社設立と税理士の全体像(トップ)からお読みください。
会社設立で税理士と社労士にできること・できないこと
会社設立を調べていると、税理士事務所のページにも社労士事務所のページにも「設立後の手続きはお任せください」と書かれています。両方が同じことを引き受けてくれるように見えますが、法律が定める業務の範囲は重なっていません。会社設立 税理士 社労士で検索してたどり着いた方が最初に押さえておきたいのは、この線引きです。
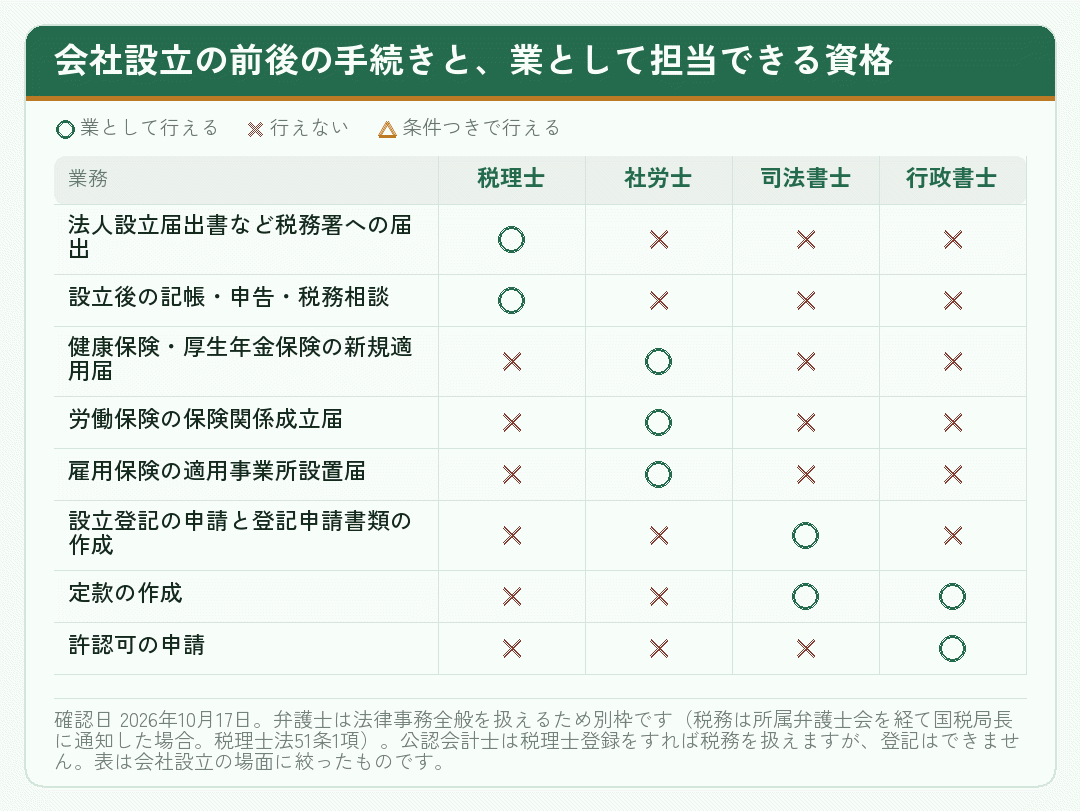
| 依頼先 | 会社設立でできること | できないこと | 根拠 |
|---|---|---|---|
| 税理士 | 税務代理・税務書類の作成・税務相談。法人設立届出書、青色申告の承認申請書、給与支払事務所等の開設届出書。設立後の記帳・申告・顧問 | 登記申請書類の作成、社会保険・労働保険の届出代行 | 税理士法2条1項、司法書士法73条 |
| 社会保険労務士 | 健康保険・厚生年金の新規適用届、労働保険の保険関係成立届、雇用保険の適用事業所設置届などの作成・提出代行・事務代理 | 登記、税務 | 社会保険労務士法2条1項・27条 |
| 司法書士 | 設立登記の申請代理、登記申請書類の作成、定款の作成と認証手続き | 税務、社会保険の届出代行 | 司法書士法3条1項 |
| 行政書士 | 定款の作成、定款認証の手続き、許認可申請 | 登記申請書類の作成と登記申請の代理、税務、社会保険 | 行政書士法1条の3・1条の4、司法書士法73条 |
| 弁護士 | 法律事務全般。登記申請の代理も可。税務は国税局長への通知を経て可 | 監査証明 | 弁護士法3条・72条、税理士法51条1項 |
| 公認会計士 | 監査・証明。税理士登録をすれば税務(所定の研修の修了が条件) | 登記 | 公認会計士法2条、税理士法3条1項4号・3項 |
表を横に見ると、税理士の行に社会保険の手続きは入っていません。逆に社労士の行には税務がありません。同じ「設立後の届出」でも、提出先が税務署か、年金事務所や労働の窓口かで担当が切り替わると覚えておくと、迷う場面がぐっと減ります。
会社設立をした本人が、自分の会社の届出を自分で出すことに資格は要りません。社会保険の新規適用届も、法人設立届出書も、本人が出すのは合法です。この記事の線引きは、他人の依頼を受けて報酬を得て業として行う場合に効いてきます。
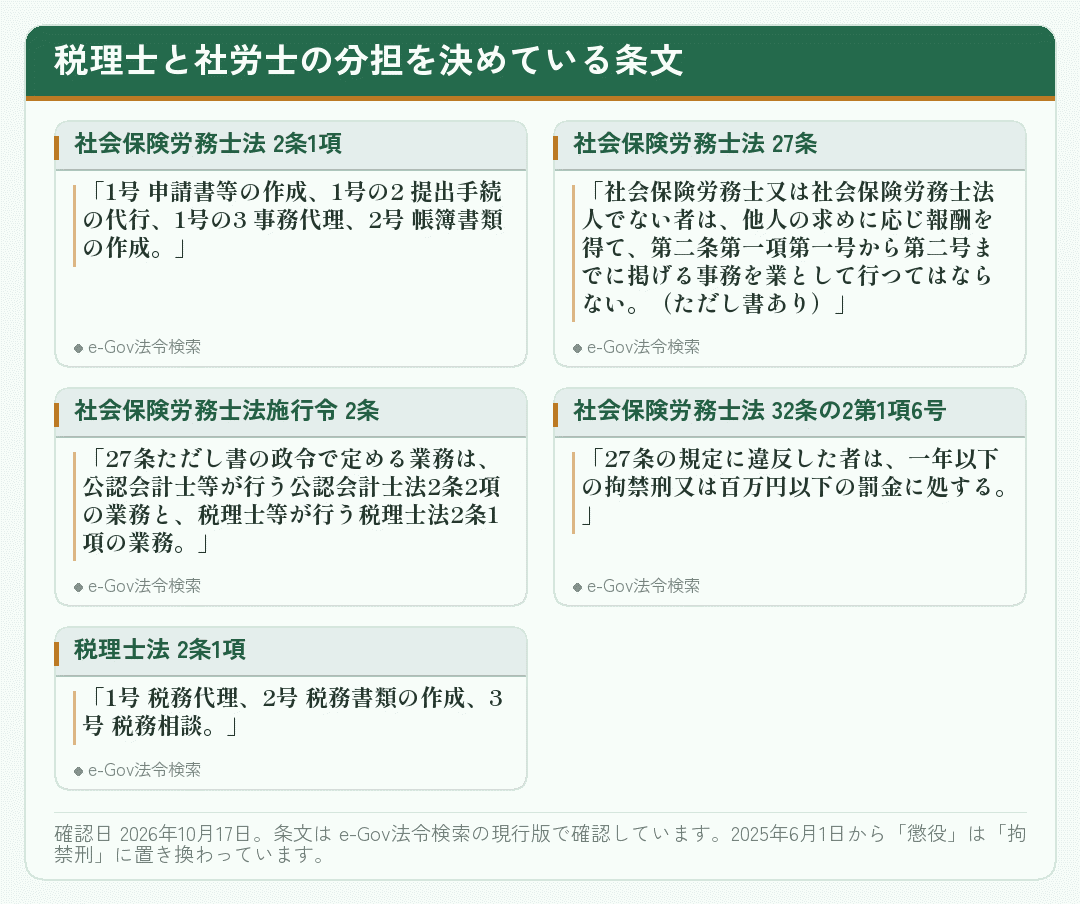
出典社会保険労務士法(e-Gov法令検索(デジタル庁)) 2条1項1号が申請書等の作成、1号の2が提出手続の代行、1号の3が事務代理、2号が帳簿書類の作成。27条が業務の制限。
税理士が社会保険の届出を代行できない理由|社労士法27条
税理士は会社のお金の流れをいちばん近くで見ている専門家です。役員報酬の額も、給与の支払日も知っています。それでも社会保険の届出を代わりに作って出すことはできません。理由は社会保険労務士法にあります。
社会保険労務士又は社会保険労務士法人でない者は、他人の求めに応じ報酬を得て、第二条第一項第一号から第二号までに掲げる事務を業として行つてはならない。ただし、他の法律に別段の定めがある場合及び政令で定める業務に付随して行う場合は、この限りでない。
ここでいう「第二条第一項第一号から第二号まで」は、社会保険労務士法2条1項の1号(申請書等の作成)、1号の2(提出手続の代行)、1号の3(事務代理)、2号(帳簿書類の作成)です。健康保険・厚生年金の新規適用届も、労働保険の保険関係成立届も、この1号から1号の3に入ります。条文は社会保険労務士法で確かめられます。
ただし書の「税理士業務に付随して」をどう読むか
27条にはただし書があり、社会保険労務士法施行令2条が、その例外として税理士が行う税理士法2条1項の業務を挙げています。ここだけを読むと「税理士も社会保険をやってよい」と受け取れそうですが、そうではありません。認められているのは、税務代理・税務書類の作成・税務相談という本来の業務に付随して行う範囲に限られます。
会社設立の場面に置き直すと、新規適用届の提出や労働保険の成立手続きそのものを、税理士が独立した仕事として引き受けることは想定されていません。どこまでが付随に当たるかを依頼する側が判断するのは難しいので、実際に誰が届出を担当するのかを依頼先に確かめるのがいちばん確実です。
27条に違反した場合の罰則は、社会保険労務士法32条の2第1項6号で1年以下の拘禁刑又は100万円以下の罰金です。古い解説に残る「懲役」の表記は、2025年6月1日より前の条文です。
出典社会保険労務士法施行令(e-Gov法令検索(デジタル庁)) 2条:社労士法27条ただし書の政令で定める業務は、公認会計士等が行う公認会計士法2条2項の業務と、税理士等が行う税理士法2条1項の業務の2つ。法令IDは e-Gov API(/ap…
会社設立に社労士は必要か|人を雇うかどうかで範囲が変わる
「会社設立 社労士 必要」と検索する方が多いのは、税理士は当然として、社労士まで要るのかが見えにくいからだと思います。答えは、誰かを雇うかどうかで大きく変わります。
代表者ひとりで会社設立をした場合、社会保険の側で出てくるのは、健康保険・厚生年金保険の新規適用届と、代表者自身の資格取得届が中心です。数としては多くありません。一方、労働者をひとりでも雇うと、労災保険と雇用保険をまとめた労働保険の成立手続きが加わり、雇用保険の適用事業所設置届、雇った人ごとの資格取得届と続きます。
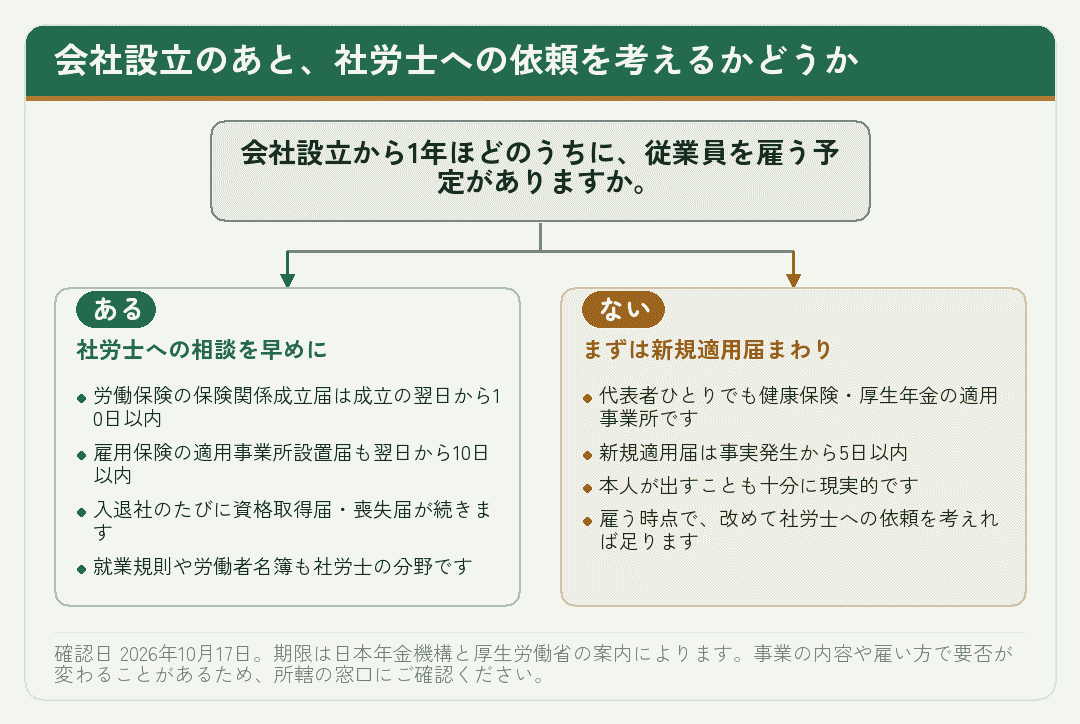
税理士のほうは、雇う・雇わないにかかわらず、会社設立のあとに税務署への届出と毎年の申告が必ず出てきます。つまり、税理士は「会社がある限り続く」分野、社労士は「人が増えるほど厚くなる」分野と考えると、依頼するタイミングの違いが整理しやすくなります。
社労士を付けない会社設立は珍しくありません。法律上、社労士への依頼が義務になる場面はありません。考えるべきは、届出の期限と頻度を自分で管理できるかどうか、という一点です。管理しきれなくなりそうな時点が、専門家に依頼する時期の目安になります。
出典労働保険の成立手続(厚生労働省) Shift_JIS 配信。
代表者ひとりの会社でも、社会保険の手続きは社会保険労務士の分野
会社設立のときに見落とされやすいのが、法人は代表者ひとりでも社会保険の対象になるという点です。日本年金機構は、常時従業員(事業主のみの場合を含む)を使用する法人事業所を、厚生年金保険と健康保険の加入が義務づけられた事業所として案内しています。
ここで覚えておきたいのは、代表者ひとりの会社でも、届出の性質は変わらないということです。社員が何人いても、この届出を報酬を得て代わりに出せるのは社会保険労務士です。会社設立を依頼した税理士事務所から「社会保険もこちらで」と案内された場合は、事務所の中か提携先に社労士がいる形になっているはずです。
なお、役員報酬の決め方によって加入の扱いが変わる場面もあります。そうした個別の論点は、このカテゴリーの下に並ぶ記事で詳しく取り上げています。ここでは、代表者ひとりでも社会保険の手続きは避けて通れないことと、その担当が社労士であることだけ押さえてください。
出典新規適用の手続き(日本年金機構)
会社設立の手続きを時系列で並べると、税理士と社労士の分担が見える
会社設立の登記が終わると、届出が一度に押し寄せます。期限の数え方がばらばらなので、時間の順に並べ直して、どの専門家の担当なのかを横に書いておくと全体が見えます。「会社設立 手続き 社労士」と調べている方には、この並べ方がいちばん役に立つはずです。
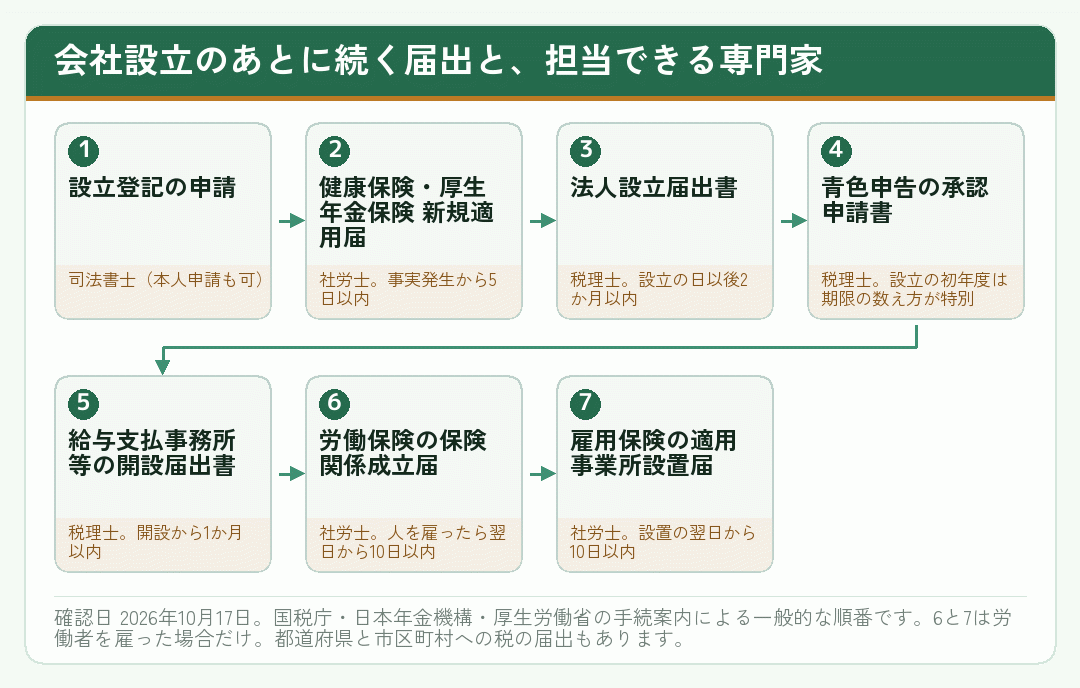
並べてみると、期限がいちばん短いのは社会保険の新規適用届です。税務署の法人設立届出書には2か月の余裕がありますが、社会保険は5日です。会社設立を税理士だけに依頼していると、この5日の手続きが誰の担当でもない状態になりやすいので、依頼の時点で確かめておいてください。
表の6と7は、労働者をひとりでも雇ったときに出てくる手続きです。代表者ひとりの間は出てきません。厚生労働省の案内では、保険関係成立届と概算保険料申告書(成立の翌日から50日以内)を先に、あるいは同時に済ませてから、雇用保険の届出に進む流れになっています。
出典健康保険・厚生年金保険の適用関係届書(日本年金機構) 新規適用届を含む事業所適用の届書様式一覧
給与計算・年末調整・算定基礎届|税理士と社労士の境目にある仕事の分担
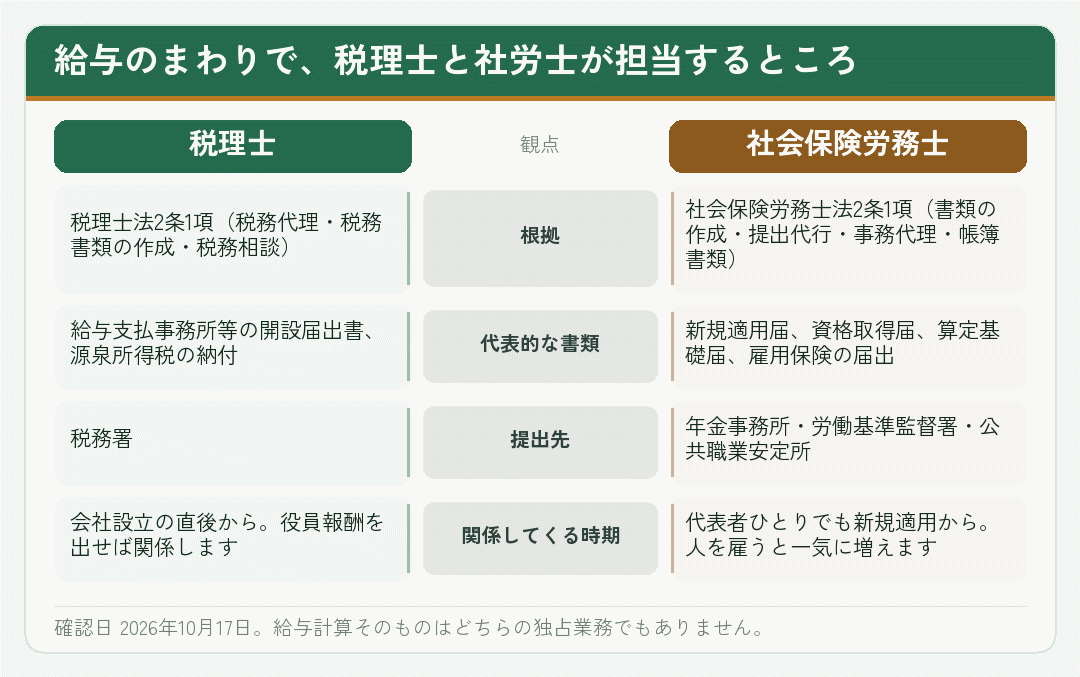
税理士と社労士の違いがいちばん見えにくいのが、給与のまわりです。同じ給与明細から、源泉徴収という税の話と、社会保険料という保険の話が両方出てくるからです。会社設立から半年ほど経って、最初に「これはどちらに聞けばいいのか」と迷うのもここだと思います。
| 仕事 | 主な担当 | 考え方 |
|---|---|---|
| 給与支払事務所等の開設届出書 | 税理士 | 税務署に出す書類。税理士法2条1項2号の税務書類の作成に当たる |
| 源泉所得税の納付・納期の特例の申請 | 税理士 | 税務署とのやり取り |
| 年末調整にかかわる所得税の相談 | 税理士 | 所得税の計算そのものの相談は税務相談 |
| 算定基礎届・月額変更届 | 社労士 | 年金事務所などに出す社会保険の届出 |
| 雇用保険の資格取得届・喪失届 | 社労士 | 公共職業安定所に出す届出 |
| 労働者名簿・賃金台帳の作成 | 社労士 | 社会保険労務士法2条1項2号の帳簿書類 |
| 給与計算そのもの | どちらでも・社内でも | どの資格の独占業務でもない |
個々の会社でどちらに頼むかは、規模と依頼の範囲によって変わります。
ポイントは最後の行です。給与計算そのものは独占業務ではないので、税理士事務所に頼むことも、社労士事務所に頼むことも、社内で行うこともできます。ただし計算の結果は、源泉徴収という税務の側と、社会保険料という保険の側の両方につながります。誰が計算して、誰が届出を出すのかを決めておかないと、同じ数字を二か所に渡す二度手間が起きます。
出典A2-7 給与支払事務所等の開設・移転・廃止の届出(国税庁)
「税理士と社労士にまとめて依頼」を選ぶ前に確かめること
会社設立のあと、税理士と社労士の両方に別々に依頼するのは手間だと感じる方も多いはずです。事務所の中に両方の資格者がいる場合や、外部の専門家と提携している場合は、窓口をひとつにして依頼することができます。この形そのものに問題はありません。
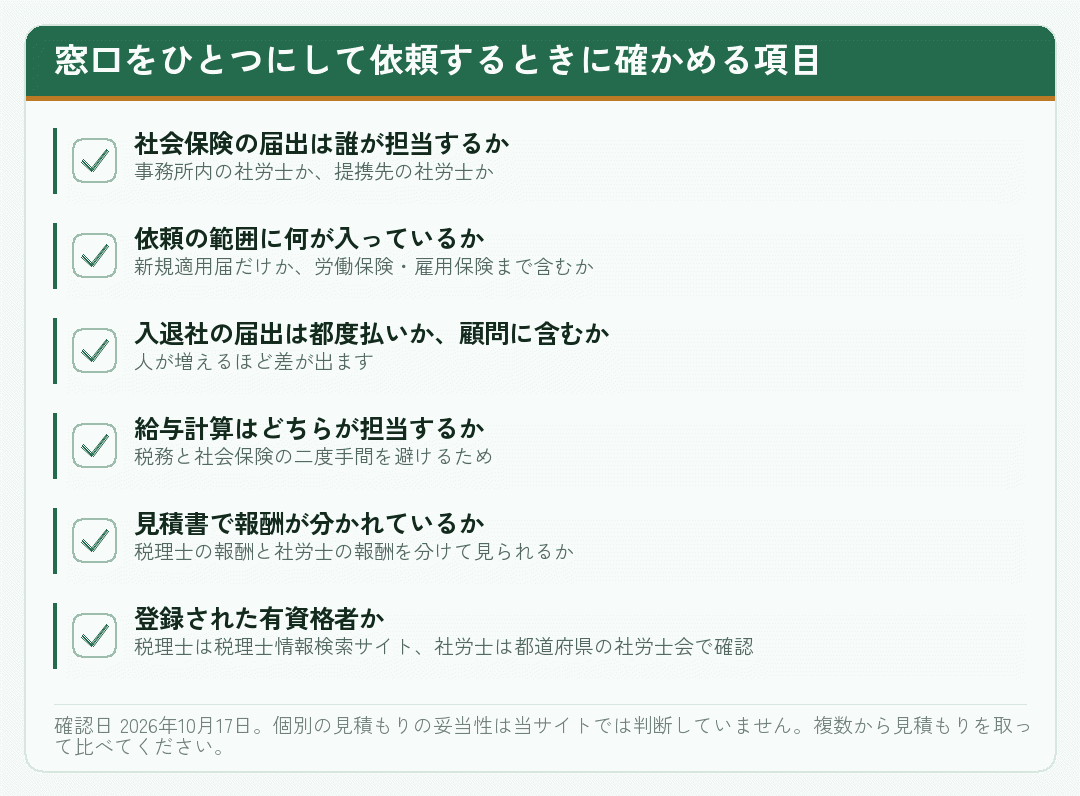
報酬については、税理士にも社会保険労務士にも、会社設立の場面に絞った公的な報酬統計は確認できていません。料金は事務所ごとに大きく違うので、見積もりで範囲と金額を並べて比べるのが現実的です。なお、登録免許税や定款認証手数料といった実費は、誰に頼んでも自分でやっても同じ額です。比べるのは報酬の部分だけになります。
資格の確かめ方
税理士かどうかは、日本税理士会連合会の税理士情報検索サイトで引けます。社会保険労務士については、全国を横断して個人を引ける連合会公式の検索は用意されていないため、全国社会保険労務士会連合会が公開している都道府県の社労士会の一覧から、事務所の所在地の会にあたるのが確実です。どちらも特定の事務所を勧めるものではなく、専門家を選ぶときに共通して使える確認の手段です。
「社会保険と労働保険の届出は、どなたが担当されますか」。これで十分です。社労士の名前や提携先の話が返ってくれば通常の形です。資格の説明がないまま「全部うちでやります」とだけ返ってきた場合は、もう一歩たずねてみてください。
出典各都道府県の社労士会を探す(全国社会保険労務士会連合会) 連合会公式の全国横断の個人検索は存在しない。都道府県会の一覧がこれ。chukidan.jp は民間団体なので公式扱いにしない。
まとめ|会社設立の税理士と社労士は、提出先で分担が決まる
会社設立のときの税理士と社労士の違いと分担を、短くまとめます。迷ったときは、その書類の提出先を見てください。それだけで、依頼できる専門家がほぼ決まります。
- 税務署・都道府県・市区町村へ出すもの税理士の分野。法人設立届出書、青色申告の承認申請書、給与支払事務所等の開設届出書など。設立後の記帳と申告も税理士です。
- 年金事務所・労働基準監督署・公共職業安定所へ出すもの社会保険労務士の分野。新規適用届、労働保険の保険関係成立届、雇用保険の届出など。
- 税理士に社会保険の届出代行は頼めない社会保険労務士法27条。施行令2条の例外は、税理士業務に付随する範囲に限られます。
- 代表者ひとりでも社会保険は必要法人は事業主のみでも適用事業所。新規適用届は事実発生から5日以内。
- 社労士の出番は、人を雇うと増える労働保険と雇用保険が加わり、入退社のたびに届出が続きます。
- 給与計算はどちらでもよい独占業務ではありません。誰が計算して誰が届出を出すかを決めておくと二度手間が減ります。
会社設立の手続きを自分で進めることも、社会保険の届出を自分で出すことも、合法で現実的な選択肢です。専門家に頼まなければならない、という話ではありません。期限と頻度を自分で管理できるか、という観点で、税理士と社労士それぞれへの依頼を考えてみてください。
この記事の内容は2026年10月17日時点で、e-Gov法令検索・日本年金機構・厚生労働省・国税庁の一次情報で確認したものです。制度や期限は改正されることがありますので、実際に手続きをされるときは各セクションの出典で最新の内容をご確認のうえ、税理士・社会保険労務士にご相談ください。
出典社労士に相談する(全国社会保険労務士会連合会) 都道府県会・紛争解決センターなど相談窓口の入口
どちらに声をかけるか、決めるための一言
会社設立のときに税理士と社労士のどちらが要るかは、誰を雇うか、いつ雇うかでほぼ決まります。代表者ひとりで始めるなら、社会保険の手続きは新規適用届とその周りだけで済みますから、自分で出す方も少なくありません。人を雇う予定が近いなら、労働保険と雇用保険が加わり、入退社のたびに届出が続きます。そこから先を一人で抱えるかどうかが、社会保険労務士に依頼するかどうかの分かれ目です。
顧問の税理士がいる場合、社会保険のことを聞いてはいけないわけではありません。ただし、届出の作成と提出を代わりに行うのは社会保険労務士の業務です。「社会保険の届出はどなたが担当されますか」と一言たずねて、社労士の名前か提携先の話が出てくれば、それが通常の形です。
この記事は個別の会社について、どちらに頼むべきかを判断するものではありません。雇用の予定や事業の形を伝えたうえで、税理士・社会保険労務士それぞれの専門家に確かめてください。制度と期限は改正されることがあるため、各セクションの出典で最新の内容をご確認ください。
この記事は、依頼先を考えるのに役に立ちましたか。