会社設立の手続きで税理士が担当するのはどこまで?税務の届出の流れと期限、登記・社会保険との境目
このページで扱うこと
- 会社設立を税理士に頼もうと考えていて、税理士がどの手続きを、どの順番で、いつまでにやってくれるのかを把握しておきたい方に向けたページです。「税理士 法人設立 流れ」「会社 設立 手続き 税理士」と調べて、記事ごとに書いてあることが少しずつ違って戸惑っている方も多いと思います。
- 先にお伝えしておくと、会社設立の手続きは登記・税務・社会保険・許認可の四つに分かれ、税理士が業として担当できるのは税務の部分です。登記の申請は司法書士、社会保険の届出は社会保険労務士という別の専門家の業務で、税理士の手続きには入りません。
- このページは「会社設立 税理士 手続き」の入口として、届出の種類と期限、担当の境目を一枚の地図にまとめたものです。届出書の書き方や、自分で設立する手順そのものは扱いません。サイト全体の入口である会社設立と税理士のページもあわせてどうぞ。
- 会社設立で税理士に頼めること・頼めないことの全体を先に確かめたい方は、会社設立と税理士の全体像(トップ)からお読みください。
会社設立の手続きのうち、税理士が担当できる範囲を先に一覧で
会社設立 税理士 手続きと調べると、「税理士なら会社設立をまるごと任せられる」と読める案内に出会うことがあります。実際には、ひとつの資格で会社設立の手続きを全部引き受けることはできません。最初に職域の一覧を見ておくと、そのあとの話が楽になります。
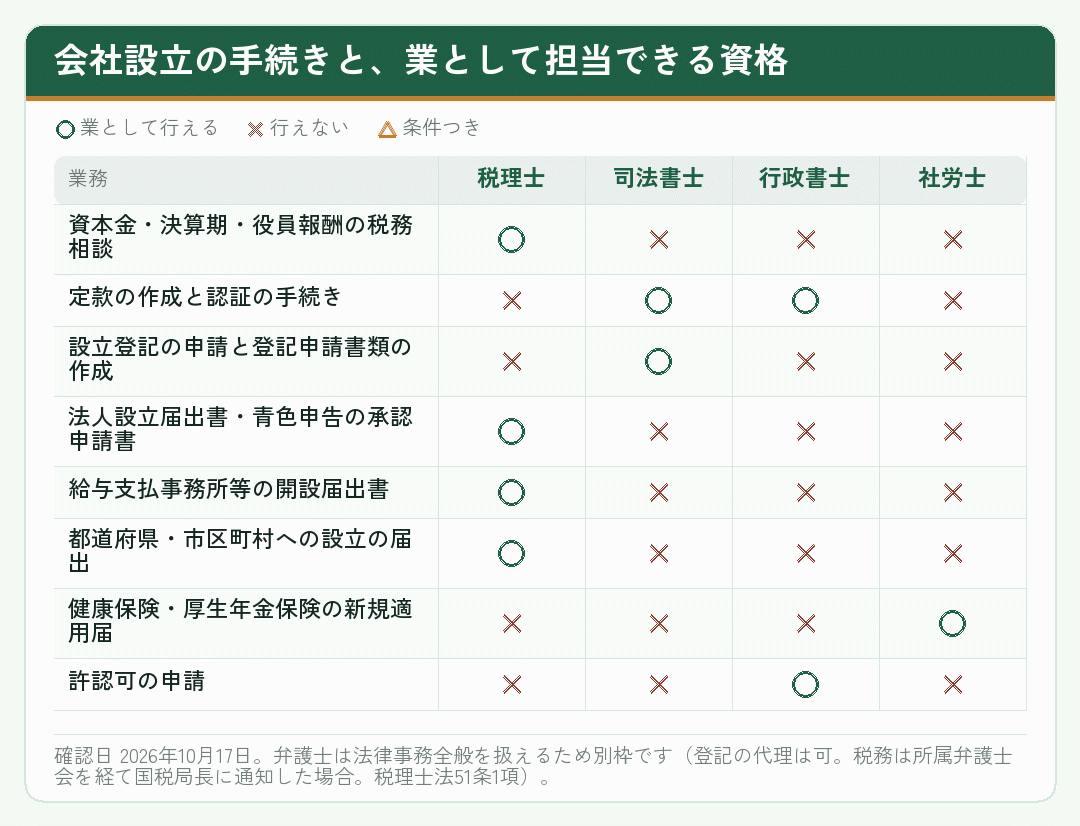
| 依頼先 | 会社設立でできること | できないこと | 根拠 |
|---|---|---|---|
| 税理士 | 税務代理・税務書類の作成・税務相談。税務署・都道府県・市区町村への届出、設立後の記帳・申告・顧問 | 登記申請書類の作成、社会保険・労働保険の届出代行 | 税理士法2条1項、司法書士法73条 |
| 司法書士 | 設立登記の申請代理、登記申請書類の作成、定款の作成・認証手続き | 税務、社会保険の届出代行 | 司法書士法3条1項 |
| 行政書士 | 定款の作成、定款認証の手続き、許認可申請 | 登記申請書類の作成と登記申請の代理、税務、社会保険 | 行政書士法1条の3・1条の4、司法書士法73条 |
| 社会保険労務士 | 新規適用届、労働保険の保険関係成立届、雇用保険の適用事業所設置届などの作成・提出代行 | 登記、税務 | 社会保険労務士法2条1項・27条 |
| 弁護士 | 法律事務全般。登記申請の代理も可 | 監査証明 | 弁護士法3条・72条、税理士法51条1項 |
税理士の列で印が付くのは、税務相談と税務の届出の行だけです。税理士事務所が「会社設立をまとめて」と案内している場合、登記の部分は提携する司法書士が担当しているのが通常の形です。ここを確かめずに依頼すると、どこまでが料金に入っているのかが見えにくくなります。
出典税理士法(e-Gov法令検索(デジタル庁)) 2条1項が業務(1号税務代理・2号税務書類の作成・3号税務相談)、3条1項4号が公認会計士の資格、51条が弁護士の通知、52条が業務の制限、59条1項が罰則(2年以下の拘禁刑又は1…
税理士と進める法人設立の流れ|相談から届出・顧問までの順番
「税理士 法人設立 流れ」で調べると、税理士がずっと手続きの中心にいるような図をよく見かけます。実際の流れを担当ごとに分けると、税理士が関わるのは登記より前の相談と、登記より後の届出・顧問の二か所だと分かります。間にある定款と登記は、司法書士や行政書士といった別の専門家の仕事です。
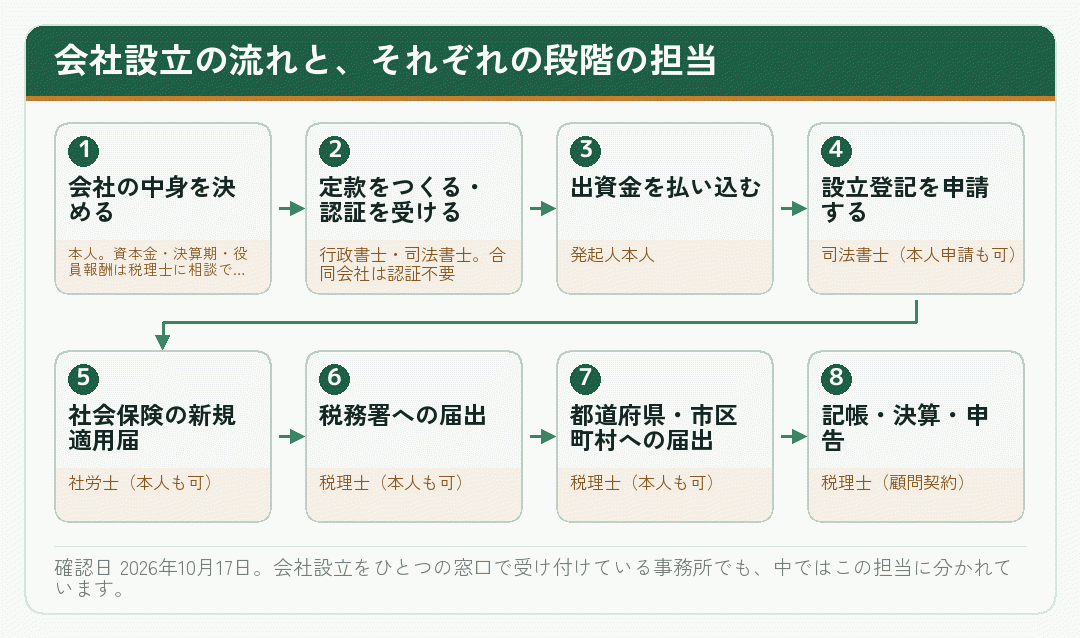
登記の前|税理士に相談しておくと決めやすいこと
資本金の額、決算期、役員報酬の決め方は、登記の前に決める項目です。登記が終わってから変えると手間と費用がかかるものもあります。この段階の相談は税理士法2条1項3号の税務相談に当たり、税理士に依頼できます。相談の中身そのもの(どう決めると得かという話)は、このサイトでは扱っていません。
登記の後|届出が一度に並ぶ
登記が通って会社が成立すると、はじめて会社の名前で届出が出せるようになります。ここから先が、多くの方が「税理士の手続き」とイメージしている部分で、税務の専門家としての税理士の出番がいちばん多いところです。次のセクションから、届出ごとに期限と提出先を見ていきます。
出典株式会社の設立手続き(中小企業基盤整備機構 J-Net21)
税務署への届出|法人設立届出書と青色申告の承認申請書
会社設立のあと、税務署に最初に出すのが法人設立届出書です。国税庁の手続案内では、次のように整理されています。
もうひとつ、期限を落としやすいのが青色申告の承認申請書です。通常は事業年度開始の日の前日までですが、会社設立の初年度だけは数え方が変わります。設立の日以後3か月を経過した日と、第1期の事業年度終了の日のうち、いずれか早い日の前日までが期限です。
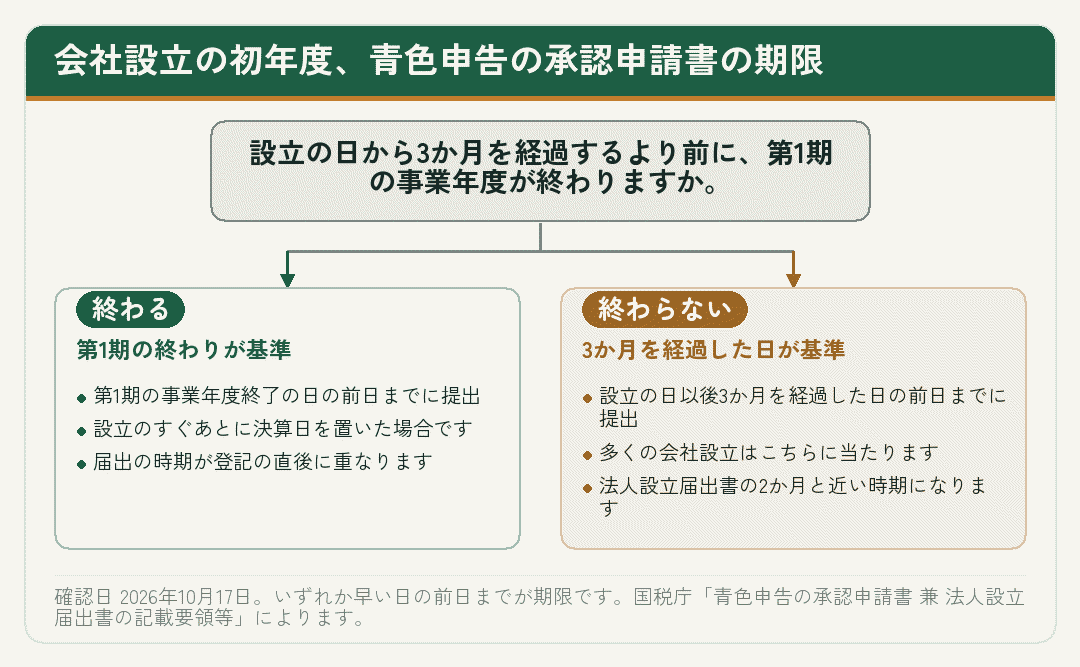
国税庁の「青色申告の承認申請書 兼 法人設立届出書の記載要領等」では、両方を出す場合に該当欄へ「1」を記入して一枚の様式で提出する方法が案内されています。本店の所在地・給与支払事務所等の所在地・納税地がすべて同じであれば、給与支払事務所等の開設届出と源泉所得税の納期の特例の承認申請も同じ様式で行えるとされています。
様式の欄には、税理士または税理士法人が作成した場合の署名欄もあります。税理士に依頼した届出には税理士の署名が入る、ということです。依頼したのに署名欄が空いている場合は、誰が作成したのかを確かめてもよいでしょう。出典は国税庁の記載要領です。
出典C1-4 内国普通法人等の設立の届出(国税庁)
給与の届出|給与支払事務所等の開設届出書と源泉所得税の納期の特例
人を雇っていなくても、代表者に役員報酬を支払うなら、会社は給与の支払者になります。その前提として税務署に出すのが給与支払事務所等の開設届出書で、期限は開設の事実があった日から1か月以内です。提出先は給与支払事務所等の所在地の所轄税務署です。
給与を支払うと、源泉徴収した所得税を納める事務が続きます。原則は徴収した日の翌月10日が納期限ですが、給与の支給人員が常時10人未満であれば、年2回にまとめて納める納期の特例を申請できます。
どちらも税務署に出す書類なので、報酬を得て代わりに作成・提出できるのは税理士です。給与という言葉が付いているために社会保険労務士の担当と思われがちですが、提出先が税務署であれば税務の手続きです。逆に、同じ役員報酬にもとづく社会保険の届出は年金事務所に出すもので、税理士の担当ではありません。
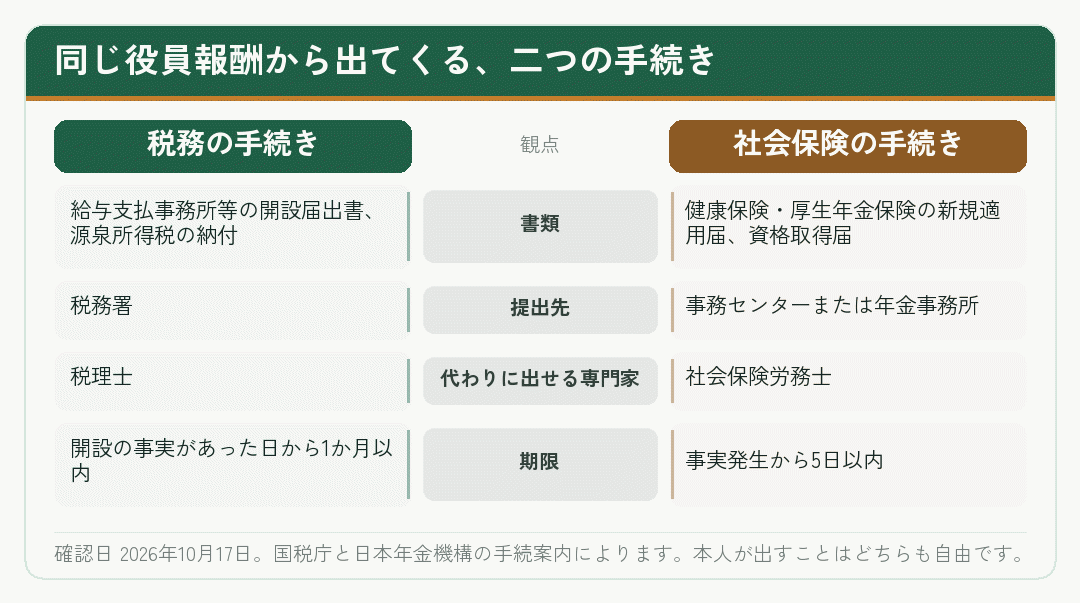
出典A2-8 源泉所得税の納期の特例の承認に関する申請(国税庁) 対象は給与の支給人員が常時10人未満の源泉徴収義務者。1〜6月分は7月10日、7〜12月分は翌年1月20日に年2回で納付。提出時期の定めはなく、提出月の翌月末日までに通知がなければ…
都道府県と市区町村への届け出は、期限が税務署と違う
会社設立の税務の届出は、税務署で終わりではありません。法人住民税と法人事業税の関係で、都道府県と市区町村にも設立の届け出が要ります。ここは様式も期限も自治体ごとに定められていて、全国共通の日数はありません。
例として東京都主税局の記載要領を見ると、法人を設立した場合は、税務署へは設立の日以後2か月以内、都税事務所へは15日以内、市町村へはそれぞれの定める期間内に法人設立届出書を提出することになっています。税務署の感覚で2か月あると思っていると、都税事務所の期限を過ぎてしまいます。
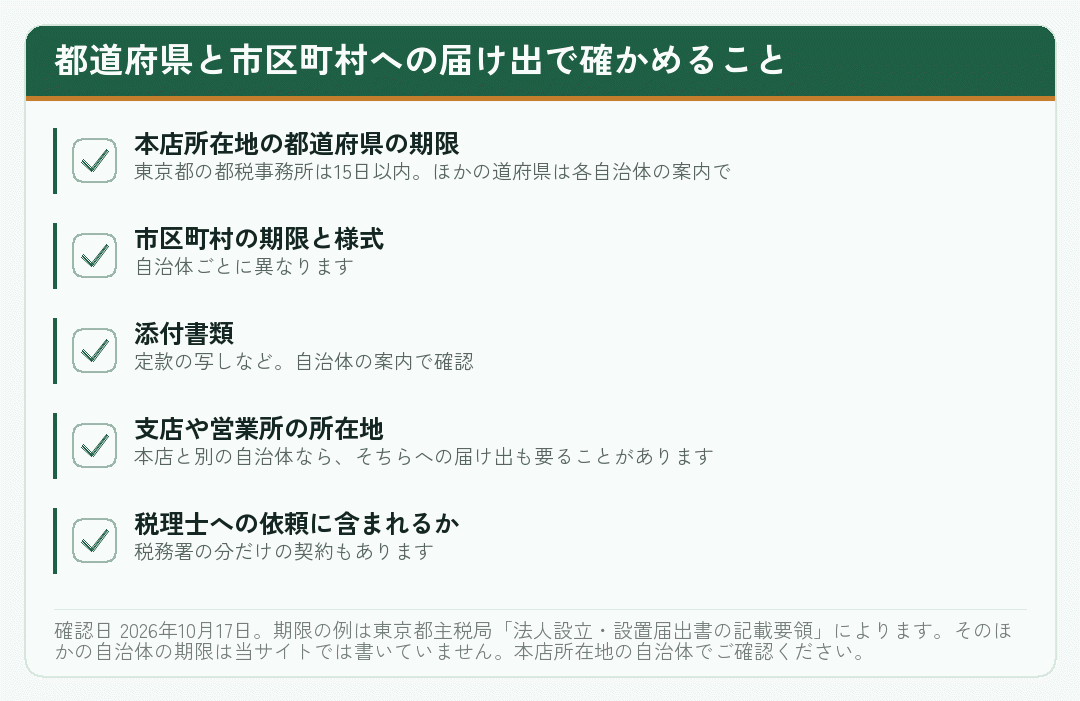
この地方への届け出も、報酬を得て代わりに作成・提出できるのは税理士です。会社設立の届出を税理士に依頼するときは、「都道府県と市区町村の分も入っていますか」と一言添えておくと、範囲の食い違いを防げます。
出典法人設立・設置届出書の記載要領(東京都主税局) 法人設立届出書は税務署へ設立の日以後2か月以内、都税事務所へは15日以内、市町村へはそれぞれの定める期間内。
登記と社会保険は税理士の手続きではない|境目の確かめ方
会社設立の手続きを税理士に依頼するとき、範囲の外にあるのが登記と社会保険です。どちらも、専門家としての税理士の能力の問題ではなく、別の法律がその資格者だけに認めている業務だからです。
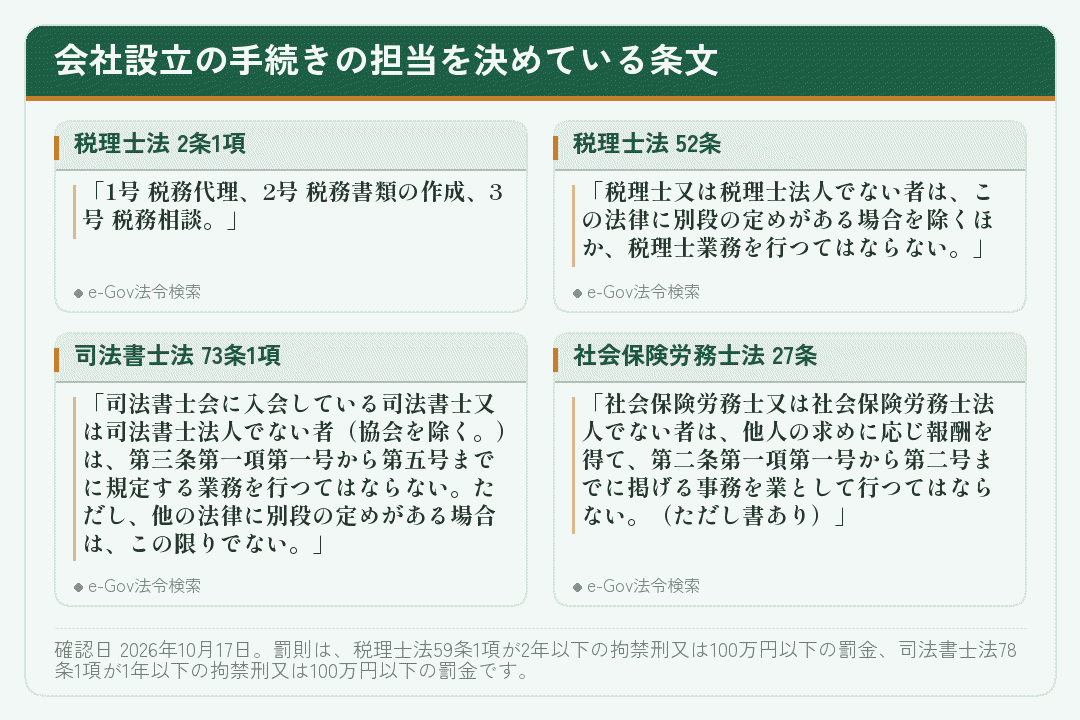
登記については、司法書士法3条1項が登記手続の代理と法務局に出す書類の作成を司法書士の業務とし、73条1項が司法書士でない者がこれを行うことを禁じています。税理士が登記申請書類を作成すれば、非司法書士行為に当たります。条文は司法書士法で確認できます。
社会保険については、社会保険労務士法27条が、社労士でない者が報酬を得て届出書類の作成や提出代行を業として行うことを禁じています。ただし書の例外は、税理士業務に付随して行う細い範囲に限られます。会社設立の手続きの中で、税理士の担当は税務署・都道府県・市区町村へ出すものまで、と考えておけば大きく外れることはありません。
登記も社会保険も含めて案内されるのは、事務所の中や提携先に司法書士・社会保険労務士がいる場合です。この形そのものは普通のことです。確かめるのは「登記はどなたが担当されますか」「社会保険の届出はどなたが担当されますか」の二つだけで足ります。
出典司法書士法(e-Gov法令検索(デジタル庁)) 3条1項1号〜5号が業務、同条8項が他法律による制限、73条1項が非司法書士の禁止、78条1項が罰則(1年以下の拘禁刑又は100万円以下の罰金)。
届出を自分で出す場合と、税理士に依頼する場合の違い
ここまで担当の話を続けてきましたが、会社設立の届出を会社が自分で出すことは自由です。資格の制限は、報酬を得て他人の代わりに行う場合の話にすぎません。手続きを自分で進めてきた方が、そのまま税務の届出まで出すのは、まったく普通のことです。
公的な仕組みも用意されています。マイナポータル上の法人設立ワンストップサービスでは、設立登記のあとの国税・地方税・年金・労働保険の届出などをまとめて申請できます。会社自身が申請できる仕組みなので、専門家に依頼しなくても使えます。この仕組みが専門家の代わりに書類を作ってくれるわけではない点は、覚えておいてください。使い方の手順はこのページでは扱いません。
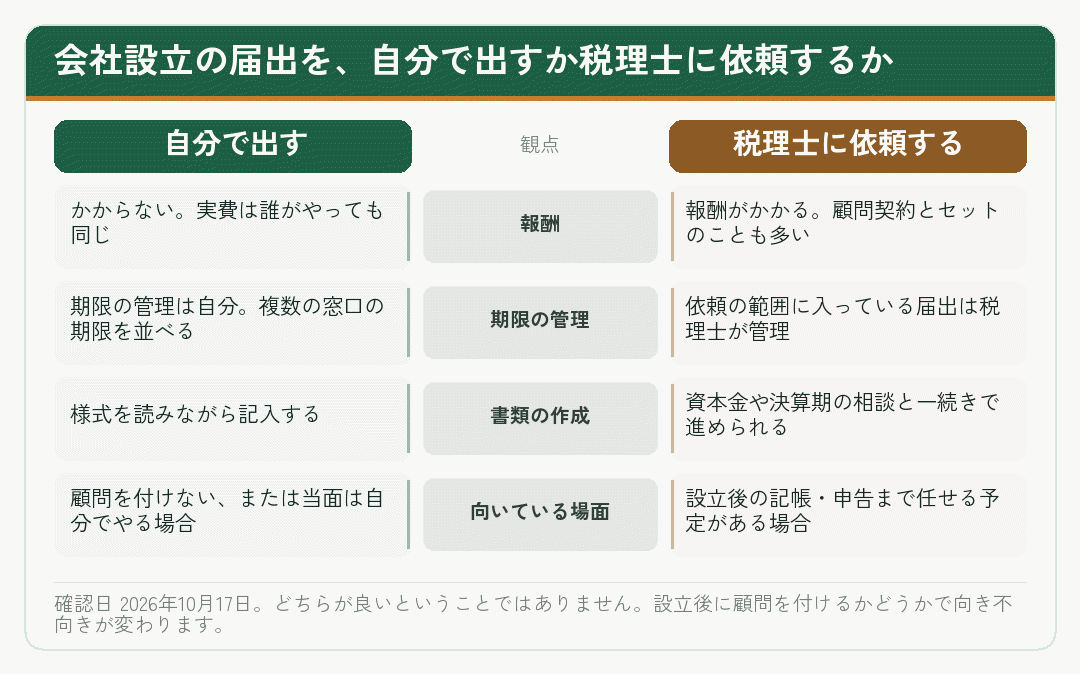
費用の面で押さえておきたいのは、登録免許税や定款認証手数料などの実費は、誰に頼んでも自分でやっても同じ額だということです。税理士に依頼して変わるのは報酬の部分だけです。報酬の見方は、このサイトの費用のカテゴリーで扱っています。
当サイトは、会社設立の手続きを専門家に依頼するよう勧める立場ではありません。設立後に顧問を付けるつもりがあるなら、届出の段階から同じ税理士に任せておくと情報の受け渡しが一度で済む、という程度の判断材料を示しています。
出典法人設立ワンストップサービス(デジタル庁) 旧URL app.houjin-portal.go.jp は存在しない。ドメイン直下は404なのでフルパスで書く。
まとめ|会社設立の手続きは「提出先」で税理士の担当かどうかが決まる
会社設立の手続きのうち、税理士が担当する部分を短くまとめます。迷ったときは、その書類をどこへ出すかを見てください。
- 法人設立届出書納税地の所轄税務署長へ、設立の日(設立登記の日)以後2か月以内。定款等の写しを添付。
- 青色申告の承認申請書初年度は、設立の日以後3か月を経過した日と第1期の事業年度終了の日の、早いほうの前日まで。法人設立届出書と一枚で出せる様式もあります。
- 給与支払事務所等の開設届出書開設の事実があった日から1か月以内。役員報酬を払うなら会社設立の直後から関係します。
- 源泉所得税の納期の特例給与の支給人員が常時10人未満なら申請できます。年2回、7月10日と翌年1月20日に納付。
- 都道府県と市区町村期限は自治体ごと。東京都の都税事務所は15日以内。
- 税理士の手続きに入らないもの登記は司法書士、社会保険と労働保険は社会保険労務士の業務です。
会社設立の手続きを税理士に依頼するときは、含まれる届出の名前を挙げて範囲を確かめてください。依頼先が登録された税理士かどうかは、日本税理士会連合会の税理士情報検索サイトで引けます。特定の事務所を勧めるものではなく、どの専門家を選ぶ場合にも使える確認の手段です。
この記事の期限と様式は2026年10月17日時点で、国税庁・東京都主税局・日本年金機構・e-Gov法令検索の一次情報で確認したものです。手続きは改正されることがありますので、実際に届出を出すときは各セクションの出典で最新の内容をご確認のうえ、所轄の税務署・自治体や税理士にご相談ください。
出典税理士情報検索サイト(日本税理士会連合会) 登録内容のほか懲戒処分の有無も確認できる。
期限の早いものから、担当を書き込んでいく
会社設立のあとの手続きで手間になるのは、書類の難しさよりも期限が何本も並ぶことです。社会保険の新規適用届は5日、都税事務所への届出は東京なら15日、給与支払事務所等の開設届出書は1か月、税務署の法人設立届出書は2か月。数え方も起点も違います。カレンダーに期限を書き、その横に「自分」「税理士」「社労士」と担当を書き込んでいくと、抜けが見えてきます。
税理士に依頼するときに確かめたいのは、金額より先に範囲です。税務署の分だけなのか、都道府県と市区町村まで入るのか、青色申告の承認申請書は含むのか。届出の名前を挙げて聞けば、答えははっきりします。
もちろん、会社設立の届出を自分で出すのも普通の選択肢です。どちらが合うかは、設立後に顧問を付けるかどうか、手続きにかけられる時間で変わります。当サイトは個別の判断をしていませんので、迷う点は税理士などの専門家や所轄の税務署・自治体にご確認ください。
この記事は、依頼先を考えるのに役に立ちましたか。