会社設立は税理士と会計士のどちらに相談する?公認会計士が必要になる場面と違い
.ir22-h2{margin:2.6em 0 .9em;font-size:1.32em;line-height:1.5;font-weight:700;color:#2e1c17;border-top:3px solid #9a4a2c;border-bottom:3px solid #9a4a2c;padding:.5em .8em;}
.ir22-h3{margin:2em 0 .7em;padding:0 0 .3em .6em;font-size:1.11em;line-height:1.56;font-weight:700;color:#bb6c48;border-left:4px solid #2f6a72;border-bottom:1px solid #eeddd6}
.ir22-lead{margin:1.6em 0;padding:.9em 1.05em;background:#e2f0f2;border-radius:8px;font-size:.98em;line-height:1.9}
.ir22-note{margin:1.6em 0;padding:.85em 1em;border:1px solid #eeddd6;border-left:5px solid #2f6a72;background:#ffffff;border-radius:0 8px 8px 0}
.ir22-pts{list-style:none;margin:1.6em 0;padding:0;display:grid;gap:.6em}
.ir22-pts>li{margin:0;padding:.7em .9em;background:#ffffff;border:1px solid #eeddd6;border-radius:8px}
.ir22-pts b{display:block;color:#9a4a2c;margin-bottom:.2em}
この記事が役に立つのは、こんなとき
- 会社設立の相談先を探していて、税理士と会計士のどちらに依頼すればよいのか分からなくなった方。看板に「会計事務所」とあって、そこにいるのが税理士なのか公認会計士なのか判断がつかない、という方も含みます。
- 「会社設立に公認会計士は必要か」と調べている方にも向けています。答えを先に書くと、設立の手続きそのものに公認会計士が必要になる場面はほとんどありません。ただし例外になる場面はあり、それも条文で確かめられます。
- どちらの資格が上か、という話はしません。法律が二つの資格にどんな仕事を割り振っているかを並べ、会社設立のどこでどちらが関わるのかを示すだけです。
- 会社設立で税理士に頼めること・頼めないことの全体を先に確かめたい方は、会社設立と税理士の全体像(トップ)からお読みください。
会社設立で税理士と会計士は、それぞれ何を担当できるのか
会社設立の相談先として、税理士と会計士はよく並べて紹介されます。どちらも会計や税に詳しい専門家というイメージがあるからでしょう。けれども法律の上では、二つの資格の業務ははっきり分かれています。まずは会社設立の場面に絞って、誰に何を依頼できるのかを見てください。
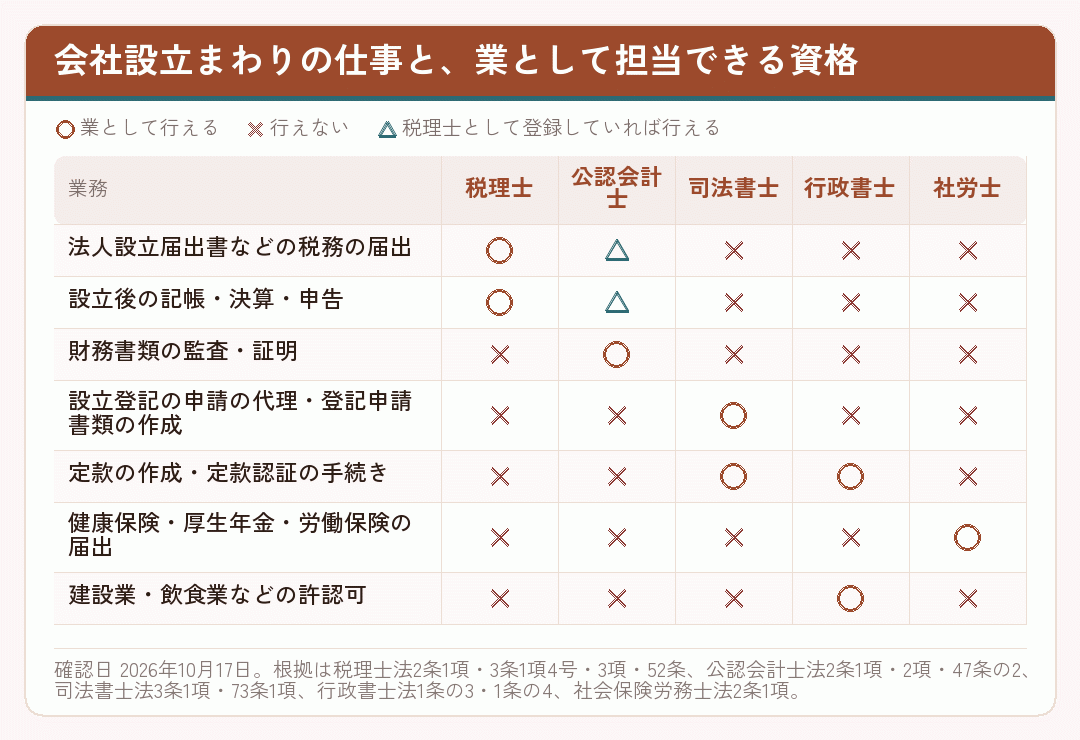
表を見ると、公認会計士だけに丸が付くのは財務書類の監査・証明の一行だけです。そして、この行は会社設立の手続きの中にはほとんど出てきません。一方、税の届出や申告の行では、公認会計士の欄が「条件つき」になっています。この条件が、税理士としての登録です。
日常では「会計士」と短く呼ぶことが多いのですが、法律上の資格名は公認会計士です。公認会計士でない者が、その名称や誤認させるような名称を使うことは公認会計士法48条で禁じられています。この記事でも、資格の話をするときは公認会計士と書きます。
出典公認会計士法(e-Gov法令検索(デジタル庁)) 2条1項が監査・証明、同2項ただし書に他の法律による制限。
公認会計士の業務は公認会計士法2条。監査・証明と、財務の相談
公認会計士の仕事は、公認会計士法2条が定めています(公認会計士法)。1項と2項で性格が違うので、分けて読むと会社設立との関係がつかみやすくなります。
1 公認会計士は、他人の求めに応じ報酬を得て、財務書類の監査又は証明をすることを業とする。
2 公認会計士は、前項に規定する業務のほか、公認会計士の名称を用いて、他人の求めに応じ報酬を得て、財務書類の調製をし、財務に関する調査若しくは立案をし、又は財務に関する相談に応ずることを業とすることができる。ただし、他の法律においてその業務を行うことが制限されている事項については、この限りでない。
1項の監査・証明は、公認会計士と監査法人だけが業として行える仕事です。同法47条の2が「公認会計士又は監査法人でない者は、法律に定のある場合を除くほか、他人の求めに応じ報酬を得て第二条第一項に規定する業務を営んではならない」と定めています。
2項は、それ以外の財務の仕事です。財務書類をつくる、財務について調べたり計画を立てたりする、財務の相談に乗る。ただし末尾のただし書きで、他の法律で制限されている事項は除かれます。税務は税理士法で、登記は司法書士法で制限されているので、公認会計士の名称だけでは扱えません。
行政書士法1条の3第2項、司法書士法3条8項、税理士法2条2項ただし書き、そして公認会計士法2条2項ただし書き。他の法律で制限されているものは除くという書き方が重なることで、士業の業務は互いにはみ出さないように区切られています。資格の優劣ではなく、住み分けの仕組みです。
出典公認会計士の仕事内容(日本公認会計士協会)
会計士と税理士の違いは、税務を扱える登録があるかどうか
「公認会計士は税理士の仕事もできる」という説明をよく見かけます。半分は正しいのですが、そのままでは足りません。税務を業として行えるのは税理士と税理士法人で、税理士法52条が「税理士又は税理士法人でない者は、この法律に別段の定めがある場合を除くほか、税理士業務を行つてはならない」と定めています。違反すると同法59条1項で2年以下の拘禁刑又は100万円以下の罰金です。
1 次の各号の一に該当する者は、税理士となる資格を有する。(略)
四 公認会計士(公認会計士となる資格を有する者を含む。)
3 第一項第四号に掲げる公認会計士は、公認会計士法第十六条第一項に規定する実務補習団体等が実施する研修のうち、財務省令で定める税法に関する研修を修了した公認会計士とする。
1項4号だけを読むと、公認会計士なら誰でも税理士になれるように見えます。ところが3項が、その公認会計士を財務省令で定める税法に関する研修を修了した人に絞っています(税理士法)。そのうえで税理士として登録してはじめて、税理士業務を行えるようになります。
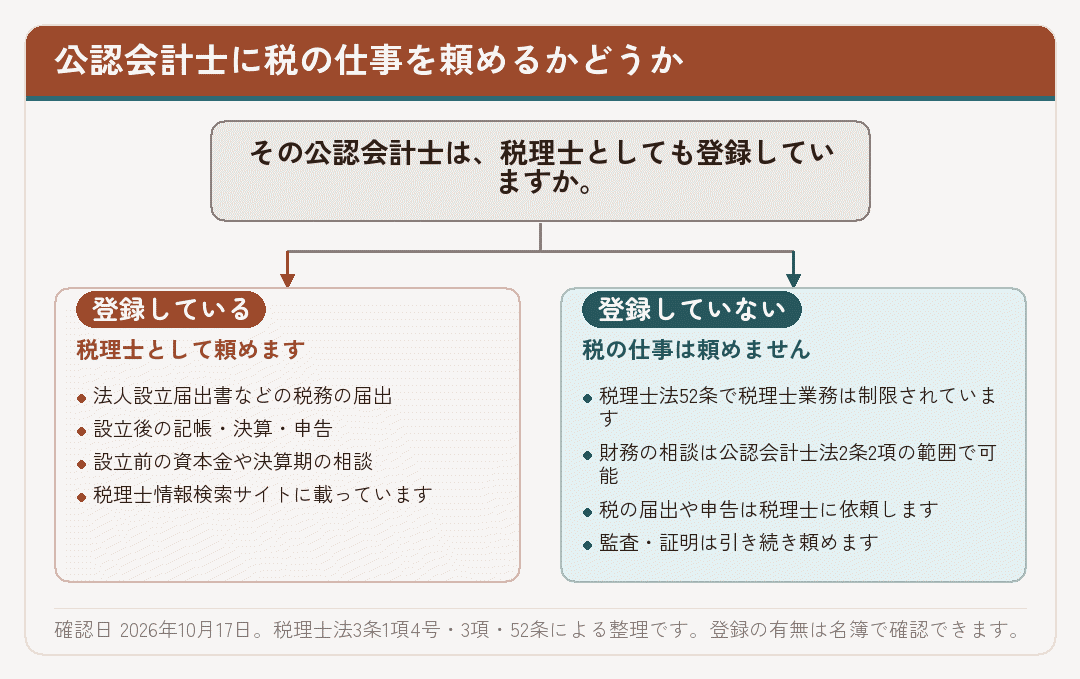
実際には、公認会計士と税理士の両方に登録している専門家も少なくありません。その場合は、会社設立の直後から税理士として関わってもらえます。どちらの資格として依頼するのかを確かめておくと、依頼できる範囲がはっきりします。
出典税理士法(e-Gov法令検索(デジタル庁)) 2条1項が業務(1号税務代理・2号税務書類の作成・3号税務相談)、3条1項4号が公認会計士の資格、51条が弁護士の通知、52条が業務の制限、59条1項が罰則(2年以下の拘禁刑又は1…
会社設立に会計士は必要か。監査が義務になるのは大会社
「会社設立に会計士は必要か」という疑問への答えは、会社法を見ると分かります。公認会計士の監査が法律上の義務になるのは、会計監査人を置かなければならない会社で、その中心は大会社です。
1 大会社(公開会社でないもの、監査等委員会設置会社及び指名委員会等設置会社を除く。)は、監査役会及び会計監査人を置かなければならない。
2 公開会社でない大会社は、会計監査人を置かなければならない。
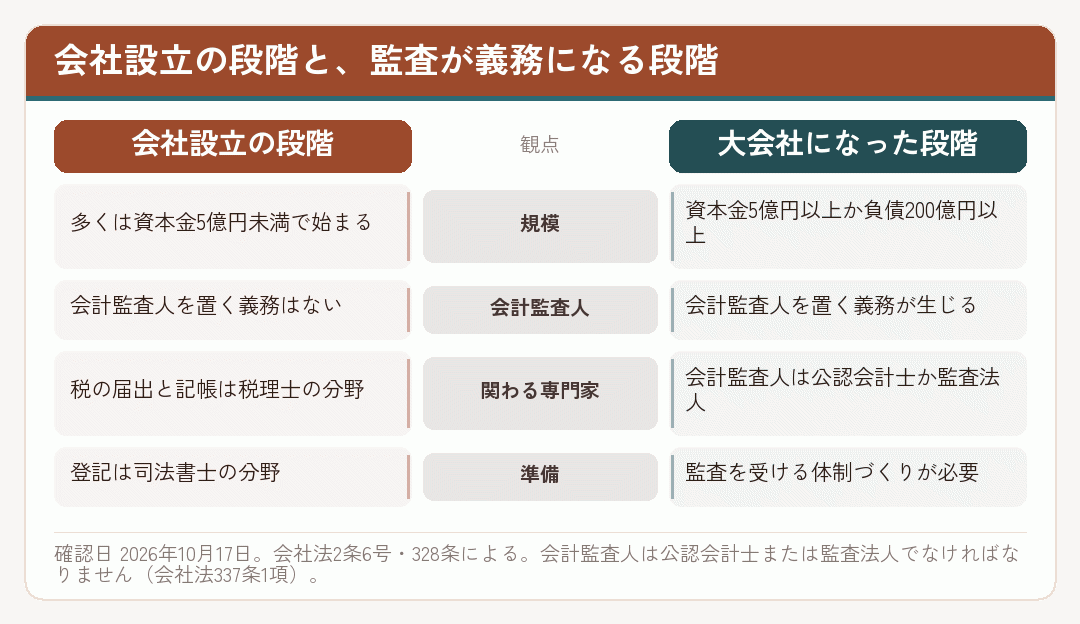
大会社とは、会社法2条6号により、最終事業年度の貸借対照表で資本金が5億円以上か、負債の合計が200億円以上の株式会社をいいます。会社が成立してから最初の定時株主総会までは、成立の日の貸借対照表(会社法435条1項)で判断します(会社法)。
つまり、設立の時点で資本金を5億円以上にでもしない限り、設立したばかりの会社が法律上の監査を受けなければならないことは、まずありません。会社設立の手続きに公認会計士の名前が出てこないのは、このためです。
出典会社法(e-Gov法令検索(デジタル庁)) 26条1項・30条が株式会社の定款と認証、575条が持分会社の定款(認証の規定はない)、579条が設立の登記による成立。
設立の時点で公認会計士や税理士が関わる場面。会計参与という選択
会社設立の段階で、公認会計士と税理士が同じ立場で名前の挙がる仕組みが一つあります。会計参与です。株式会社は定款で定めれば会計参与を置くことができ(会社法326条2項)、会計参与は取締役と共同して計算書類をつくります(同法374条1項)。
会計参与は義務ではなく、置くかどうかは会社が決めます。置く場合は定款に定めがいるので、設立のときから置くなら定款をつくる段階で決めておくことになります。会計参与を置いたことは登記もされます。実務上の手続きは司法書士の解説が参考になります(会計参与の設置と登記)。
このほか、設立前後で公認会計士に相談する場面として考えられるのは、外部から出資を受ける計画があるとき、事業計画の数字を組み立てたいときなどです。公認会計士法2条2項の財務に関する調査・立案・相談の範囲で関われます。ただし、その相談が税の計算に及ぶなら、依頼する相手に税理士としての登録が必要です。
会計参与を置けば計算書類の作成に専門家が加わりますが、その分の依頼の報酬もかかります。置くべきかどうかを一般論で決めることはできません。必要性は、取引先や金融機関との関係も含めて、専門家に相談して判断してください。
出典株式会社が会計参与を設置する方法とその登記手続き(RSM汐留パートナーズ司法書士法人) 会計参与の設置と登記の実務の補助として使う。資格要件は会社法333条1項で確認済み。
「会計事務所」の看板からは、税理士か会計士かは読み取れない
会社設立の相談先を探していると、「◯◯会計事務所」という名前によく出会います。ここで迷うのが、中にいるのが税理士なのか、公認会計士なのかです。結論から言うと、名前だけでは分かりません。
- 税理士事務所税理士法40条2項が「税理士が設けなければならない事務所は、税理士事務所と称する」と定めています。税理士でない者がこの名称や類似の名称を使うことは、同法53条で禁じられています。
- 税理士法人税理士業務を組織的に行うために、税理士が共同して設立する法人です(税理士法48条の2)。名称は税理士法人に限られ、税理士法人でない者は使えません(同法53条2項)。
- 監査法人監査・証明を組織的に行うことを目的として設立される法人で、設立できるのは公認会計士などです(公認会計士法1条の3第3項・34条の2の2)。
- 会計事務所税理士法にも公認会計士法にも出てこない呼び方です(2026年10月17日、e-Govで両法の本文を確認)。税理士の事務所や公認会計士の事務所が、通称として使っていることが多い名前です。
実務の現場でも、「会計事務所」と「税理士事務所」はほぼ同じ意味で使われる、と説明されることがあります(会計事務所・税理士事務所の違い)。ただ、看板が同じ「会計事務所」でも、税理士だけの事務所もあれば、公認会計士と税理士の両方がいる事務所もあります。
「税の届出と設立後の申告を依頼したいのですが、税理士の先生が担当されますか」。こう聞けば、税理士の登録がある人が担当するかどうかが分かります。登記をどなたが担当するかも、依頼の前にあわせて聞いておくと安心です。
出典会計事務所・税理士事務所・税理士法人の違いとは?(freee) 呼び方の実務上の使われ方の補助として使う。法解釈の出典には使わない(名称は税理士法40条2項・53条、公認会計士法48条で確認)。
公認会計士と税理士の登録を、二つの名簿で確かめる
公認会計士としての登録と、税理士としての登録は別のものです。会社設立や設立後のことを相談する前に、それぞれの名簿で確かめておくと、依頼の範囲がはっきりします。
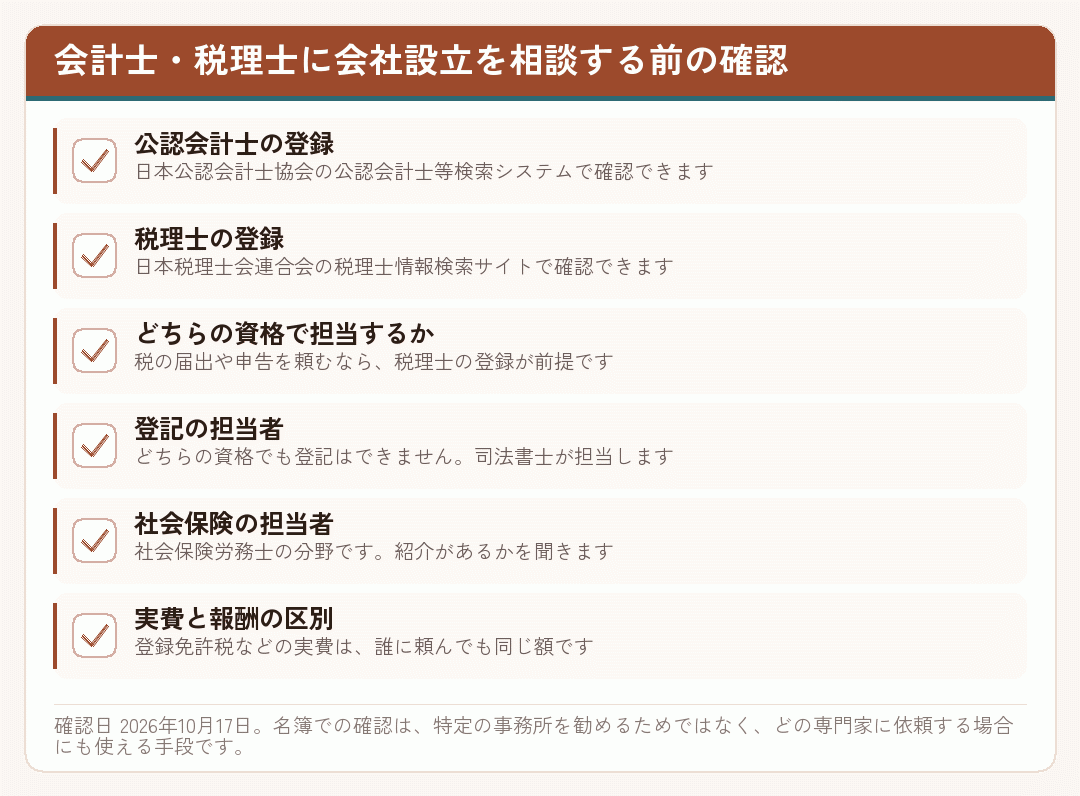
公認会計士の登録は日本公認会計士協会の検索で調べられます(公認会計士等検索システム)。税理士の登録は日本税理士会連合会の税理士情報検索サイトで調べられます。両方に名前があれば、公認会計士と税理士の両方として依頼できる専門家だということになります。
報酬についても触れておくと、税理士には団体の公表する報酬の統計がなく、公認会計士についても会社設立の場面での統計は見当たりません。会社設立にかかる費用のうち、実費は誰に頼んでも自分でやっても同じ額で、変わるのは報酬だけです。報酬は依頼する範囲をそろえて見積もりで確かめてください。
出典公認会計士等検索システム(日本公認会計士協会) 登録済みの公認会計士・監査法人を検索できる公式DB
まとめ|会社設立は、税理士か会計士かより「税理士の登録」で選ぶ
会社設立を税理士と会計士のどちらに相談・依頼するかについて、要点をまとめます。
- 税の仕事は税理士法人設立届出書、設立後の記帳・決算・申告は税理士業務です(税理士法2条1項・52条)。
- 公認会計士の中心は監査・証明公認会計士法2条1項。会社設立の手続きにはほとんど出てきません。
- 公認会計士でも税理士登録があれば依頼できる税理士法3条1項4号。ただし同条3項の税法に関する研修の修了が条件です。
- 監査が義務になるのは大会社資本金5億円以上か負債200億円以上(会社法2条6号・328条)。設立直後に当てはまることはまずありません。
- 会計参与はどちらも就ける公認会計士・監査法人・税理士・税理士法人(会社法333条1項)。置くかどうかは任意です。
- 「会計事務所」は通称看板では資格が分かりません。名簿で登録を確かめます。
どちらに依頼する場合でも、登記は司法書士、社会保険は社会保険労務士の分野だという点は同じです。税理士の登録は税理士情報検索サイトで確かめられます(税理士情報検索サイト)。
この記事は2026年10月17日時点で e-Gov の現行条文と各団体の公開情報を確認して書いています。法律は改正されることがありますので、判断の際は各出典で最新の内容を確かめ、個別の事情は税理士・公認会計士・司法書士などの専門家に直接ご相談ください。
出典税理士情報検索サイト(日本税理士会連合会) 登録内容のほか懲戒処分の有無も確認できる。
看板の名前より、登録の中身を見てください
会社設立を税理士と会計士のどちらに依頼するかは、肩書きの印象ではなく、税務を業として扱える登録があるかどうかで決まります。法人設立届出書や設立後の申告を任せたいなら、相手に税理士の登録があることが前提です。公認会計士の資格を持つ方でも、税理士として登録していれば同じように依頼できます。
公認会計士ならではの仕事である監査・証明は、会社設立の段階ではほぼ出番がありません。出番が来るのは、会社が大きくなって監査が義務になったとき、外部の資金を受け入れるとき、会計参与を置くと決めたときなど、会社の成長に合わせた場面です。
どちらの資格者に相談・依頼する場合でも、登記は司法書士、社会保険は社会保険労務士の分野だという点は変わりません。迷ったら、相手の登録を名簿で確かめたうえで、「どこまでお願いできますか」と聞いてみてください。個別の判断は、それぞれの専門家に直接ご相談ください。
この記事は、依頼先を考えるのに役に立ちましたか。