会社設立は税理士法人と個人の税理士事務所のどちらに頼む?法律で決まっている違いと確かめ方
どちらに声をかけるか、で手が止まっている方へ
- 「会社設立 税理士 法人」と調べると、検索結果には「税理士法人〇〇」という名前の事務所の会社設立ページがずらりと並びます。その一方で、街の個人の税理士事務所も同じように会社設立の相談を受けています。法人のほうが安心なのか、個人のほうが話しやすいのか。そこで迷って、どこにも連絡できずにいる方に向けた記事です。
- 先に結論の半分を書いておくと、会社設立のときに税理士へ依頼できる仕事の範囲は、相手が税理士法人でも個人の税理士でも変わりません。違ってくるのは、誰が担当するか、拠点がいくつあるか、何かあったときに誰が責任を負うかといった組織の形のほうです。
- どちらが優れているかの順位は付けません。事務所の名前も挙げません。税理士法に書かれている決まりと、国税庁・日本税理士会連合会の公開情報で確かめられることだけを材料にしています。なお、税理士の方が「税理士法人そのものを設立したい」という場合の手続きは、このサイトでは扱っていません。
- 会社設立で税理士に頼めること・頼めないことの全体を先に確かめたい方は、会社設立と税理士の全体像(トップ)からお読みください。
会社設立を税理士法人に頼んでも、個人の税理士に頼んでも、担当できる範囲は同じ
会社設立の依頼先として税理士法人を考えている方に、最初に知っておいてほしいことがあります。法人の形をとっていても、税理士法人ができるのは税理士の仕事です。設立の登記を引き受けられるようになるわけでも、社会保険の届出を代行できるようになるわけでもありません。会社設立に出てくる仕事を、担当できる資格ごとに並べるとこうなります。
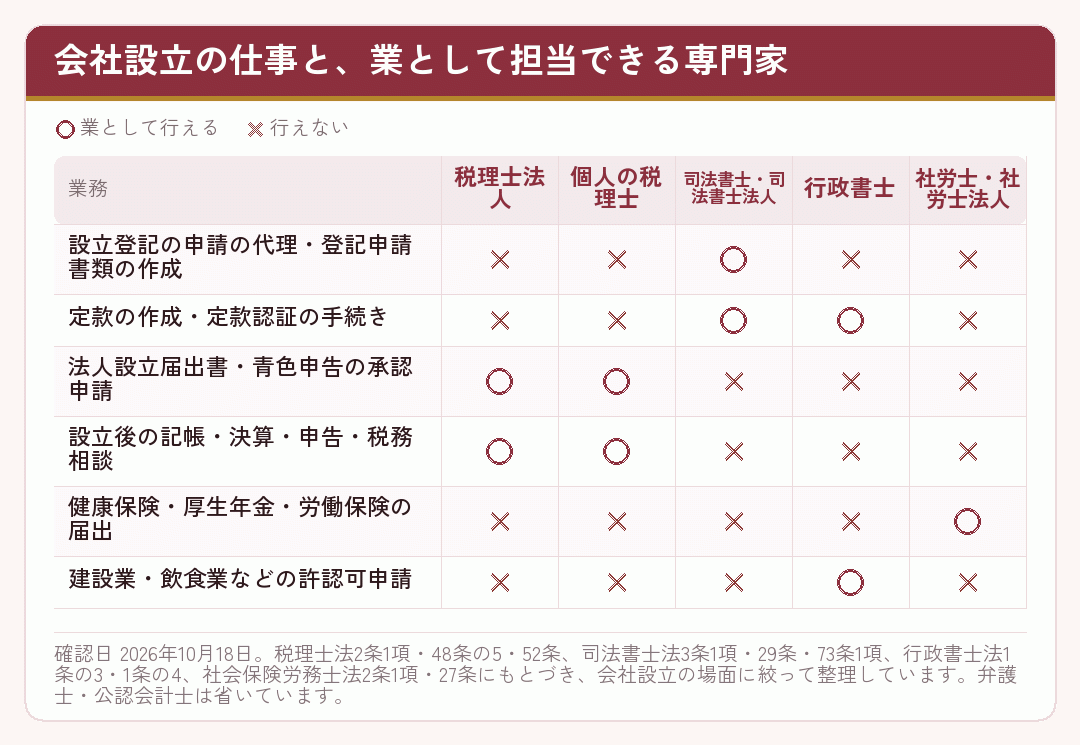
税理士の業務は、税理士法2条1項が定める税務代理・税務書類の作成・税務相談の三つです。税理士法人の業務の範囲は同法48条の5が定めていて、税理士業務を行うほか、定款で定めれば同法2条2項の業務(記帳の代行など財務に関する事務)なども行えます。つまり税理士法人の守備範囲は、個人の税理士の守備範囲の内側に収まるように作られています。
国税庁の解説では、税理士法人は個人の税理士よりもむしろ業務が限られる面があるとされています。個人の税理士なら資格と関係なく営める保険代理店業務や不動産の貸付けなどを、税理士法人は行えません(税理士制度のQ&A 税理士法人)。会社設立の依頼という場面で影響することはほとんどありませんが、「法人だから何でもできる」わけではないという点は覚えておいて損はないでしょう。
出典税理士法(e-Gov法令検索(デジタル庁)) 2条1項が業務(1号税務代理・2号税務書類の作成・3号税務相談)、3条1項4号が公認会計士の資格、51条が弁護士の通知、52条が業務の制限、59条1項が罰則(2年以下の拘禁刑又は1…
税理士法人とは何か|税理士法48条の2から読む五つの決まり
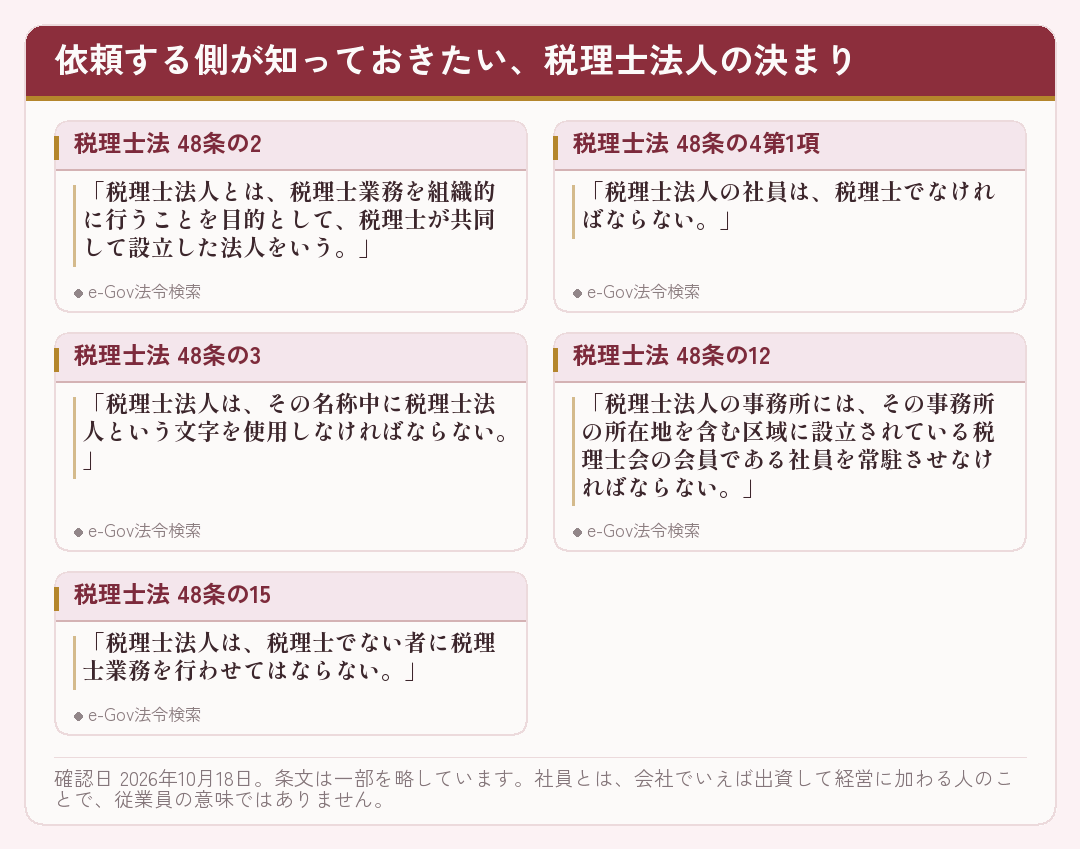
税理士法人の根拠は、税理士法の第5章の2(48条の2以降)にまとまっていて、会社設立を頼む側が知っておくとよい決まりは、次の五つに絞れます。条文は2026年10月18日に e-Gov の法令データで現行のものを確認しました。
社員は税理士だけ、そして二人以上が前提
税理士法人の「社員」は、法人に出資して業務を執行する人のことです。この社員は全員が税理士でなければならず(48条の4第1項)、すべての社員が業務を執行する権利と義務を持ちます(48条の11第1項)。さらに48条の18第2項は、社員が一人になり、その日から6か月間二人以上に戻らなかったときは解散する、と定めています。税理士法人は、税理士が二人以上そろっていることを前提にした形だと読めます。
名乗れるのは税理士法人だけ
名称の中には必ず「税理士法人」の文字が入り(48条の3)、税理士法人でない者がこの名称や似た名称を使うことは同法53条2項で禁じられています。看板に「税理士法人」とあれば、それは名簿で引ける法人だということです。逆に、看板の通称が「〇〇会計」「〇〇パートナーズ」などで、正式名称が税理士法人になっている場合もあります。正式名称は名簿で確かめられます。
出典税理士制度のQ&A 7 税理士法人(国税庁) 設立の届出(48条の10)、業務の範囲(48条の5。保険代理店業務や不動産貸付業は不可)、社員の常駐(48条の12。従たる事務所を含む)、社員の競業禁止(48条の14)、社員の死亡…
税理士法人と個人の税理士事務所の違い|契約の相手・拠点・担当・責任
会社設立を頼む側から見たときに、税理士法人と個人の税理士事務所で違いが出るのはどこか。条文と国税庁の解説で確かめられる範囲に絞って並べると、次のようになります。
| 税理士法人 | 個人の税理士事務所 | |
|---|---|---|
| 契約の相手 | 税理士法人(法人そのもの) | 税理士本人 |
| 拠点 | 主たる事務所のほかに、従たる事務所を設けられる。どの事務所にも、その地域の税理士会の会員である社員が常駐する(48条の12) | 税理士事務所は一人一か所まで(40条3項) |
| 税理士の人数 | 社員は二人以上が前提(48条の18第2項)。ほかに雇われている税理士がいることもある | 一人のことも、ほかの税理士を雇っていることもある |
| 職員の監督 | 税理士の監督義務の規定が税理士法人にも準用される(48条の16・41条の2) | 税理士本人が職員を監督する(41条の2) |
| 業務の外での債務 | 法人の財産で払いきれないときなどは、社員が連帯して弁済する(48条の21第1項で会社法580条1項を準用) | 税理士本人が負う |
| 税理士がいなくなったとき | 社員が脱退しても、ほかの社員で法人は続く(48条の17) | 契約の相手そのものがいなくなる |
確認日 2026年10月18日。条番号はすべて税理士法(会社法580条1項を除く)。どちらが優れているかを示すものではありません。
社員税理士の責任は、合名会社に近い形
責任の欄は少し補足が要ります。税理士法48条の21第1項は、会社法580条1項を税理士法人の社員に準用しています。580条1項は、会社の財産で債務を完済できない場合や、会社の財産への強制執行がうまくいかなかった場合に、社員が連帯して会社の債務を弁済する責任を負うという規定です。株式会社の株主のように出資額までで責任が止まる形ではありません。法人の形をとっていても、社員税理士が個人として重い責任を背負う仕組みになっている、ということです。
担当者の決まり方と、続き方
税理士法人と契約すると、実際の担当は社員税理士のこともあれば、法人に雇われている税理士や職員のこともあります。誰が担当になるのか、途中で担当が代わることがあるのかは、法人ごとの運用です。一方、個人の事務所では、契約の相手である税理士本人が引退や病気で業務をやめると、顧問の契約をどうするかを改めて決めることになります。どちらの専門家にも、確かめておくべき点がある、というのが公平な見方でしょう。
出典会社法(e-Gov法令検索(デジタル庁)) 26条1項・30条が株式会社の定款と認証、575条が持分会社の定款(認証の規定はない)、579条が設立の登記による成立。
税理士法人でも登記はできない|「税理士 会社設立 違法」と言われる理由
会社設立の相談先を調べていると、「税理士 会社 設立 違法」という言葉を目にすることがあります。税理士に会社設立を頼むこと自体が違法なのではありません。問題になるのは、税理士や税理士法人が自分で設立登記の申請書類を作ったり、登記の申請を代理したりすることです。
司法書士会に入会している司法書士又は司法書士法人でない者(協会を除く。)は、第三条第一項第一号から第五号までに規定する業務を行つてはならない。ただし、他の法律に別段の定めがある場合は、この限りでない。
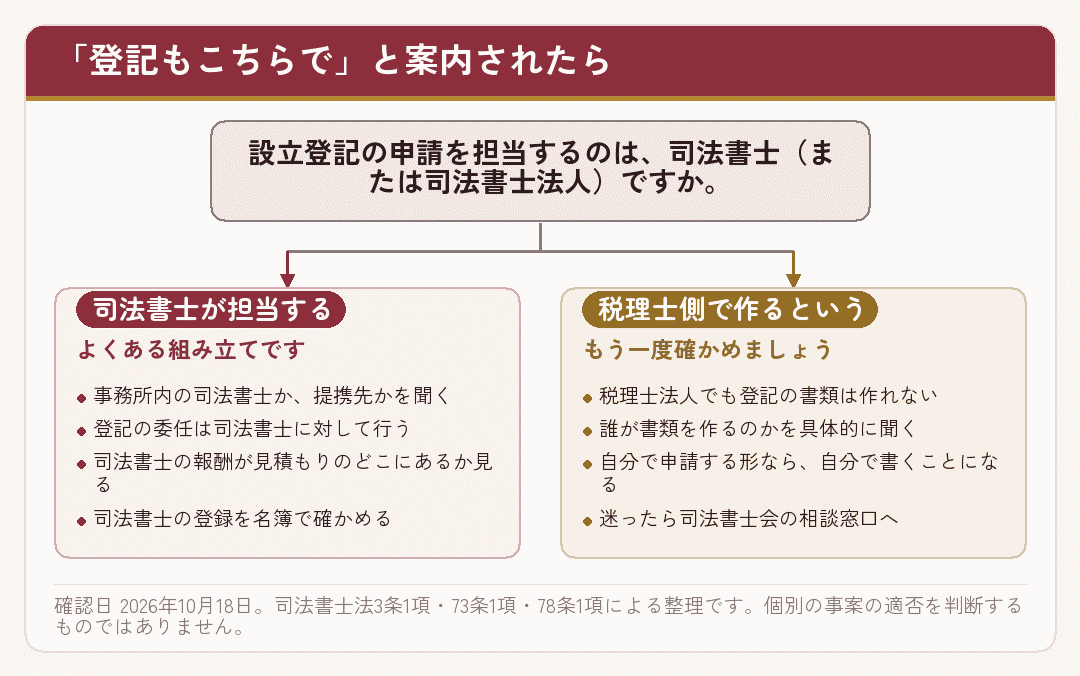
司法書士法3条1項1号は「登記又は供託に関する手続について代理すること」、2号は法務局に出す書類の作成を司法書士の業務と定めています(司法書士法)。73条1項がこれを司法書士と司法書士法人に限っているため、税理士法人という法人格があっても、登記の書類づくりと申請の代理はできません。違反には同法78条1項で1年以下の拘禁刑又は100万円以下の罰金が定められています。
「まとめてお任せ」の中身は、たいてい分業
税理士法人の会社設立ページで「登記まで一括」と書かれている場合、実際には提携している司法書士や、グループ内の司法書士法人が登記を担当しているのが普通の形です。それ自体は依頼する側の手間を減らしてくれる仕組みで、何も問題はありません。確かめたいのは、その部分を本当に司法書士という専門家が引き受けているかどうか、という一点だけです。
出典司法書士法(e-Gov法令検索(デジタル庁)) 3条1項1号〜5号が業務、同条8項が他法律による制限、73条1項が非司法書士の禁止、78条1項が罰則(1年以下の拘禁刑又は100万円以下の罰金)。
「税理士法人グループ」の中身は、法人ごとに確かめる
会社設立の案内で「〇〇税理士法人グループ」「〇〇総合事務所」という名前を見かけることがあります。司法書士法人や社会保険労務士法人、行政書士の事務所などを並べて、複数の専門家で会社設立の窓口を一つにしている形です。ここで知っておきたいのは、グループという言葉は法律上の資格の名前ではないということです。
税理士法人の社員は税理士でなければなりません(税理士法48条の4第1項)。同じように、司法書士法人の社員は司法書士(司法書士法28条1項)、社会保険労務士法人の社員は社会保険労務士(社会保険労務士法25条の8第1項)でなければなりません。つまり、一つの法人の中に複数の資格の業務をまとめることはできず、グループは資格ごとに別々の法人や事務所が集まったものです。
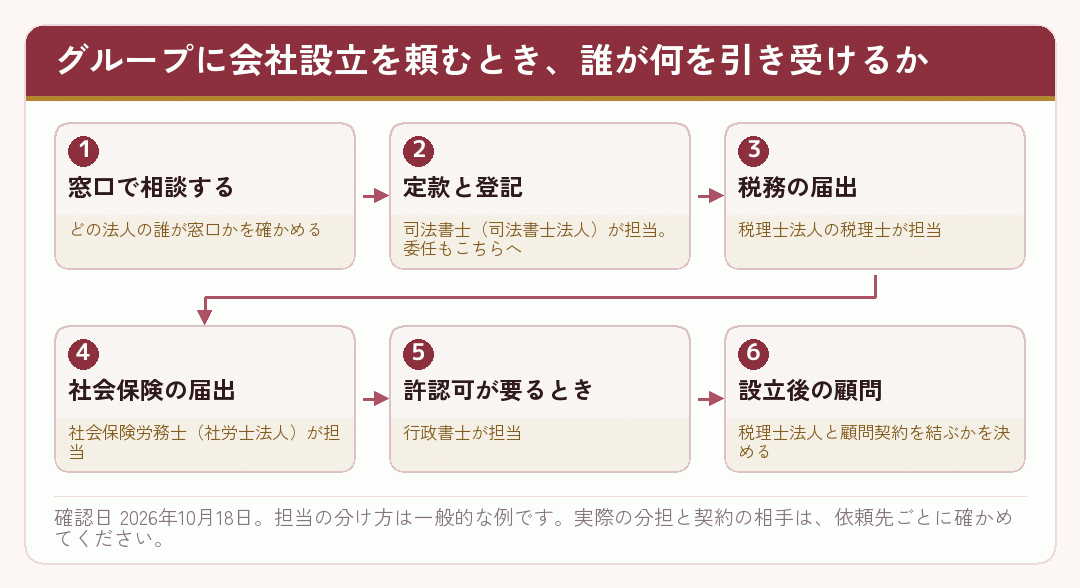
確かめ方は、法人ごとに名簿を引くこと
グループの中の司法書士法人は、日本司法書士会連合会の司法書士検索にある「司法書士法人検索」で、名称や所在地から引けます。税理士法人は次の節で紹介する税理士情報検索サイトで調べられます。グループの名前で一度に確かめる方法はないので、見積もりや契約書に出てくる法人の名前を一つずつ引くのが確実です。
グループで会社設立を引き受ける場合でも、報酬を受け取る相手は資格ごとに違うはずです。見積もりがグループ名だけで一本になっているときは、登記の報酬はどの法人に払うのかを聞いておくと、後の行き違いを防げます。
出典司法書士検索(日本司法書士会連合会) 旧ドメイン kensaku.shiho-shoshi.or.jp は証明書のホスト名不一致で使えない。
税理士法人を名簿で確かめる|税理士情報検索サイトの「法人情報検索」
税理士法人は、成立したら2週間以内に税理士会を経由して日本税理士会連合会へ届け出ることになっていて(税理士法48条の10第1項)、日本税理士会連合会は税理士法人の名簿を作ります(同条2項)。この名簿をもとにした公開情報が、日本税理士会連合会の「税理士情報検索サイト」です。
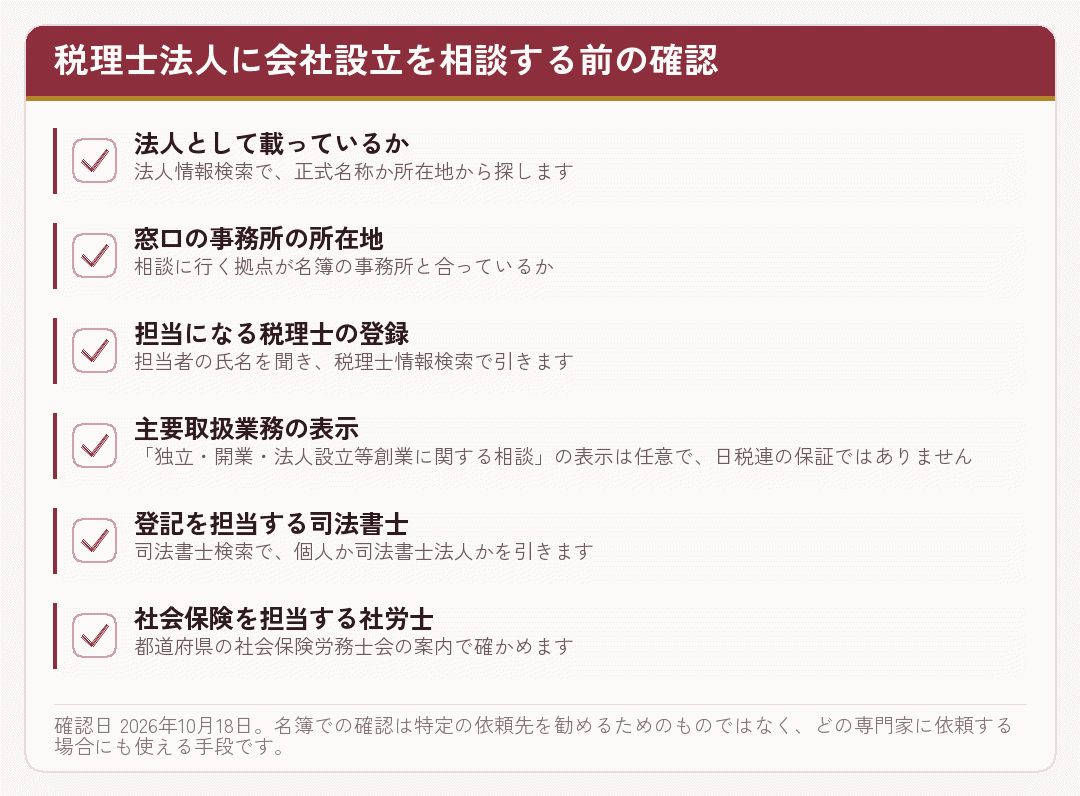
2026年10月18日に実際に開いて確かめたところ、「詳細からさがす」には「税理士情報検索」と「法人情報検索」の二つの入口があり、法人情報検索では税理士法人番号・税理士法人名・事務所所在地・所属税理士会などで絞り込めます。サイトのQ&Aには、原則としてすべての税理士と税理士法人を掲載していると書かれています(税理士情報検索サイトQ&A)。
名簿の名前と看板の名前は、違うことがある
同じQ&Aには、名簿に載っている事務所名は登録された名称で、看板などの外部表示とは違う場合がある、とも書かれています。個人の事務所なら原則「氏名+税理士事務所」などの形、税理士法人なら名称の中に「税理士法人」が入った形です。ホームページの名前で見つからないときは、所在地や担当の税理士の氏名から探してみてください。
出典税理士情報検索サイトQ&A(日本税理士会連合会) 原則すべての税理士・税理士法人を掲載。名簿上の事務所名(個人は「氏名+税理士事務所」等、法人は名称中に「税理士法人」)は看板の外部表示と異なる場合がある。主要取扱業務・業種は任意公…
小さい会社の会社設立は、税理士法人と個人のどちらに頼むか|報酬の見方
「一人社長の小さい会社なら個人の税理士で十分」「規模が大きくなりそうなら税理士法人」といった言い方を見かけることがあります。分かりやすい目安ではありますが、法律や公的な統計に根拠がある話ではありません。会社の規模と依頼先の組織の形の相性は、会社ごと、依頼先ごとに違うというのが実際のところです。
税理士法人と個人で、報酬の相場を比べた統計はない
料金も同じです。税理士には、会社設立や顧問の報酬の相場を示す公的な統計がありません。日本税理士会連合会の「税理士実態調査」は税理士の業務や事務所の実態を調べた調査で、報酬の基準や相場を示したものではありません。そのため、税理士法人だから高い、個人だから安い、とは言えません。報酬はそれぞれの専門家が決めていて、見積もりで確かめるしかありません。
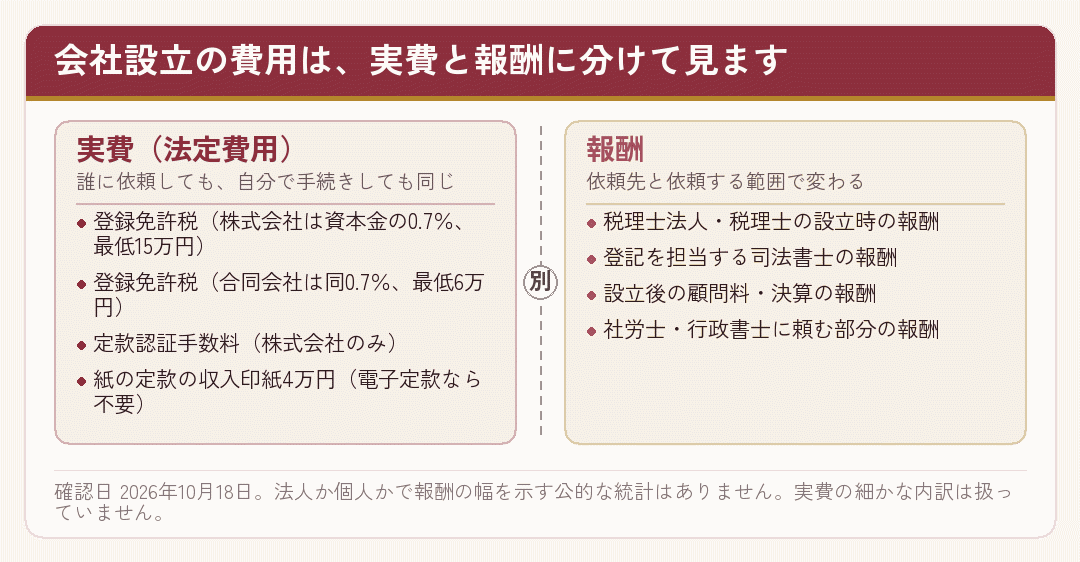
会社設立の費用は実費と報酬に分かれ、実費は誰に頼んでも自分でやっても同じです。差が出るのは報酬のほうだけです。登記を担当する司法書士の報酬については、日本司法書士会連合会の2024年(令和6年)3月実施のアンケートに、発起人2名・資本金500万円の株式会社を発起設立し、定款認証と登記申請の代理まで依頼した設例で、平均107,887円(有効回答932件)という数字があります。事務所によって異なるので、あくまで一つの設例の平均として読んでください。
会社に税理士を雇わない、という選び方
「会社 税理士 雇わない」と調べる方もいます。税理士に依頼することは法律上の義務ではなく、会社設立の手続きも、設立後の記帳や申告も、会社自身で行うことができます。会計ソフトを使って自分で進め、決算のときだけ相談する会社もあります。依頼する専門家を税理士法人か個人かで選ぶ前に、そもそもどこまでを依頼するのかを決めておくと、比べる軸がはっきりします。なお「設立手数料0円」のように顧問契約とセットになった案内は、誰の報酬が0円なのか、登記の実費と司法書士の報酬は別か、顧問料と最低契約期間はどうか、を総額で確かめてください。
出典第7回税理士実態調査報告書 – 日本税理士会連合会(日本税理士会連合会) 令和6年4月実施、回答38,607件・回答率44.8%。顧問報酬・決算報酬の分布を各編PDFで公開
まとめ|会社設立を税理士法人に頼むか個人の税理士に頼むかは、事実で決める
会社設立を税理士法人と個人の税理士事務所のどちらに依頼するかについて、この記事で確かめたことを短くまとめます。
- 頼める仕事の範囲は同じ税理士法人も個人の税理士も、引き受けるのは税務です(税理士法2条1項・48条の5)。登記は司法書士、社会保険は社労士、許認可は行政書士の分野です。
- 税理士法人は税理士だけでつくる法人社員は全員が税理士で(48条の4第1項)、二人以上が前提です(48条の18第2項)。名称には税理士法人の文字が入ります(48条の3)。
- 違いは組織の形契約の相手、拠点の数、担当の決まり方、社員の連帯責任(48条の21第1項・会社法580条1項)。どちらが優れているということではありません。
- 法人でも登記はできない司法書士法73条1項。「登記もまとめて」は、提携先やグループ内の司法書士が担当する形です。
- グループは法人ごとに確かめる税理士法人・司法書士法人・社労士法人はそれぞれ別の法人です。
- 名簿で引ける税理士情報検索サイトの法人情報検索で、税理士法人を名称や所在地から確かめられます。
- 報酬は見積もりで法人か個人かで報酬を比べた公的な統計はありません。実費は誰に頼んでも同じです。
税理士を探すときの公的な入口として、国税庁も「税理士をお探しの方へ」で税理士会や日本税理士会連合会の情報を案内しています。会社設立の依頼先が税理士法人でも個人でも、最後に名簿で確かめるという順番は同じです。
この記事は2026年10月18日時点で、e-Gov の現行条文と国税庁・日本税理士会連合会・日本司法書士会連合会の公開情報を確認して書いています。個別の事情でどちらが合うか、見積もりが妥当かといった判断は当サイトでは行っていません。迷うところは、候補の専門家に直接たずねてください。
出典税理士をお探しの方へ(国税庁)
名前の「法人」より、契約の相手と担当の顔を確かめてください
税理士法人という言葉には、どこか大きくてしっかりした印象があります。個人の税理士事務所には、身近で融通が利きそうな印象があります。けれども、その印象はどちらも外れることがあります。社員税理士が二人だけの税理士法人もあれば、職員を何人も抱える個人の事務所もあるからです。
会社設立で依頼先を決めるときに頼りになるのは、印象ではなく確かめられる事実です。契約の相手は法人か個人か。実際に担当するのはどの税理士か。登記はどの司法書士が引き受けるのか。名簿に載っているか。この四つを聞けば、法人か個人かという違いは、判断材料のひとつに収まります。
そして、税理士に頼まずに会社設立を自分で進めるのも、まったく問題のない選び方です。どの専門家にどこまで依頼するかは、会社をつくる側が決めることです。制度は改められることがありますので、判断の前には各出典で最新の内容を確かめ、個別の事情は候補の専門家に直接おたずねください。
この記事は、依頼先を考えるのに役に立ちましたか。